Responsabilité civile en Floride : votre « RC » française n’existe pas ici
Points Clés
- Il n’existe aucune « responsabilité civile » universelle aux États-Unis : la RC est un volet à l’intérieur de votre contrat habitation, locataire ou auto, et elle s’arrête net au plafond choisi
- La plupart des contrats habitation de Floride sortent d’usine avec 100 000 $ ou 300 000 $ de responsabilité civile — un montant que le moindre dossier corporel dépasse
- En Floride, le propriétaire d’un chien est responsable de la morsure même sans faute et même si l’animal n’a jamais mordu (art. 767.04 des statuts de Floride)
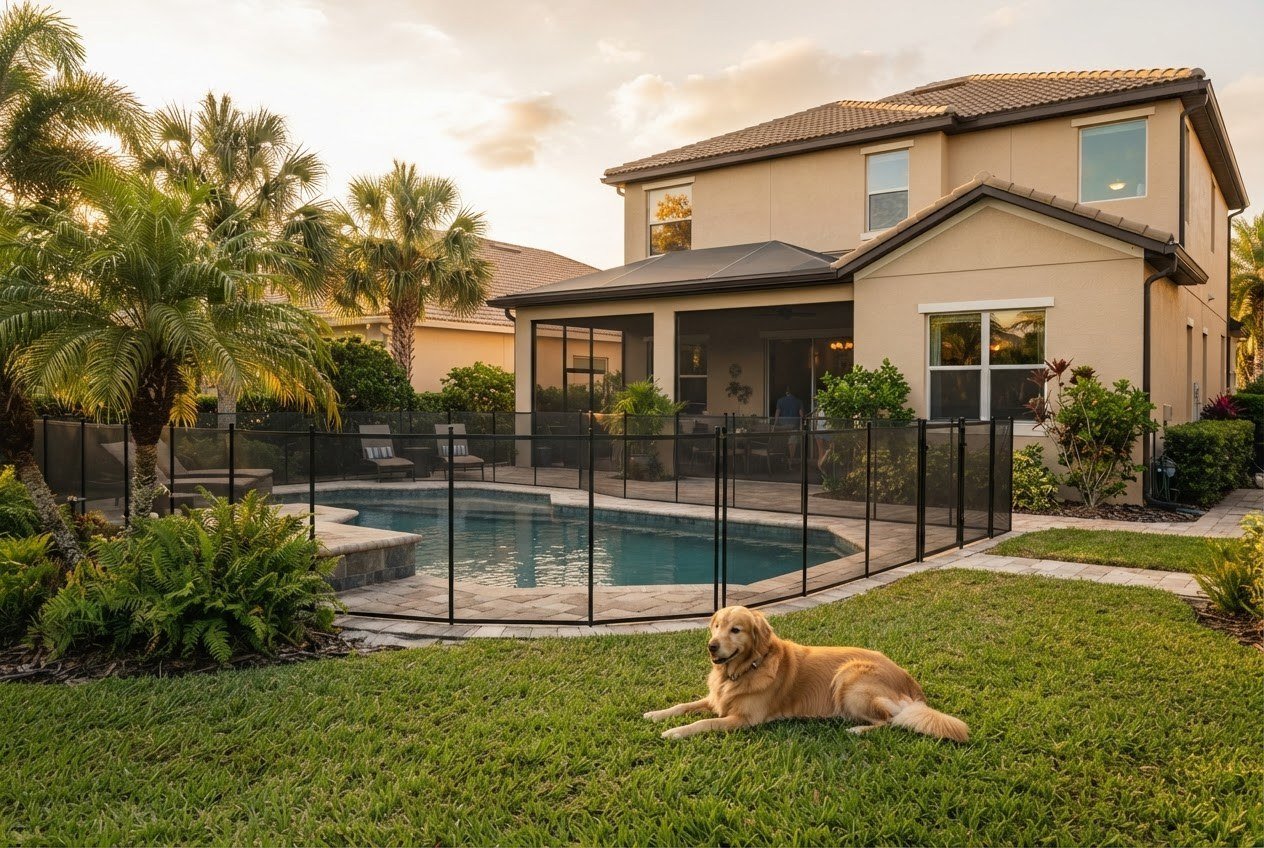
- Une piscine résidentielle doit respecter des règles de barrière imposées par la loi de l’État (chapitre 515) : sans elles, votre responsabilité est presque acquise en cas d’accident
- Une police « umbrella » de 1 000 000 $ coûte le plus souvent 150 à 300 $ par an et vient au-dessus de vos contrats existants
- Depuis mars 2023, une victime jugée responsable à plus de 50 % ne peut plus rien réclamer, et le délai de prescription des actions en négligence est passé de 4 ans à 2 ans
C’est la conversation qui revient chaque semaine dans notre agence : un Français installé à Miami ou à Orlando nous demande où souscrire « une responsabilité civile », comme celle qui coûte quelques dizaines d’euros par an en France et qui couvre à peu près tout. La réponse est déstabilisante : ce produit n’existe pas aux États-Unis. L’assurance responsabilité civile en Floride se cache à l’intérieur de vos autres contrats, avec des plafonds bas, et c’est probablement le plus gros trou de votre couverture aujourd’hui.
Pourquoi la « RC » française n’a pas d’équivalent ici
En France, la responsabilité civile vie privée est un socle : elle est incluse dans le contrat multirisque habitation, elle vous suit partout, elle couvre votre conjoint, vos enfants, souvent vos animaux, et les montants garantis se comptent en millions d’euros pour une prime dérisoire. La logique française repose sur une indemnisation encadrée, des barèmes, et une justice qui accorde des dommages moraux modérés.
Aux États-Unis, la logique est inverse. Il n’y a pas de barème d’indemnisation, un jury peut accorder des sommes considérables, et les frais d’avocat s’ajoutent à tout. Résultat : la couverture s’achète par tranches, à l’intérieur de chaque contrat, et chaque tranche a son plafond. Vous n’avez pas « une RC » : vous avez plusieurs petites RC, cloisonnées.
| Où se trouve votre responsabilité civile | Ce qu’elle couvre | Plafond habituel en Floride |
|---|---|---|
| Contrat habitation (homeowners), section liability | Les dommages corporels et matériels causés à un tiers chez vous ou par votre fait dans la vie privée : chute d’un invité, morsure de chien, ballon dans la baie vitrée du voisin | 100 000 $ à 300 000 $ |
| Contrat locataire (renters) | La même chose pour un locataire, plus les dégâts causés au logement loué | 100 000 $ à 300 000 $ |
| Contrat auto, garantie bodily injury liability | Les blessures que vous causez à autrui au volant. Attention : cette garantie n’est pas obligatoire pour un conducteur ordinaire en Floride, beaucoup de contrats d’entrée de gamme ne la contiennent pas | 0 $ (absente) à 100 000 $ / 300 000 $ |
| Contrat professionnel (general liability, E&O) | Uniquement ce que vous faites dans le cadre de votre activité. Aucun contrat personnel ne couvre une faute professionnelle, et inversement | 1 000 000 $ par sinistre |
| Police umbrella | Une couche supplémentaire qui se déclenche quand les plafonds ci-dessus sont épuisés, et qui paie aussi les frais de défense | 1 000 000 $ à 5 000 000 $ |
Retenez le principe : aux États-Unis, ce qui dépasse le plafond sort de votre poche. Salaire, épargne, valeur nette de la maison au-delà de la protection légale, comptes de placement : tout est théoriquement à portée d’un jugement.
Les quatre situations qui vident un plafond de 300 000 $
1. Le chien
C’est le risque le plus sous-estimé par les familles françaises. La Floride applique une responsabilité dite stricte : le propriétaire d’un chien qui mord une personne se trouvant dans un lieu public, ou légalement présente dans un lieu privé — y compris chez le propriétaire lui-même — est responsable des dommages, que l’animal ait déjà mordu ou non et que le maître ait commis une faute ou non (art. 767.04 des statuts de Floride). Un panneau « Bad Dog » bien visible peut limiter la portée du texte, mais ne l’efface pas. Les dossiers de morsure combinent chirurgie reconstructrice, préjudice esthétique et préjudice psychologique : passer 300 000 $ est banal.
2. La piscine
La loi de Floride sur la sécurité des piscines résidentielles (chapitre 515, dit Preston de Ibern/McKenzie Merriam Residential Swimming Pool Safety Act) impose des caractéristiques précises de barrière, de portillon ou de dispositif de sécurité pour les piscines construites depuis son entrée en vigueur. Une piscine non conforme dans laquelle un enfant du voisinage se noie ou se blesse, c’est un dossier où la discussion ne porte plus sur la faute mais sur le montant. Vérifiez aussi que votre contrat n’exclut pas la piscine, le trampoline ou le jacuzzi — certains assureurs de Floride le font.
3. La voiture, conduite par vos enfants
Rappel utile : en Floride, la loi n’impose que 10 000 $ de PIP (frais médicaux, sans faute) et 10 000 $ de dommages matériels. La garantie corporelle envers les tiers, elle, n’est pas obligatoire. Beaucoup de nouveaux arrivants souscrivent le contrat le moins cher, découvrent le mot full coverage et croient être couverts pour tout. Un accident avec un blessé grave et un jeune conducteur au volant ruine ce raisonnement. Nous détaillons ce point dans notre guide sur l’assurance auto avec un permis français.
4. Ce que vous écrivez et ce que vous louez
Deux angles morts très actuels : la diffamation dans un groupe Facebook ou un avis en ligne, qui relève de la responsabilité personnelle et que les bonnes polices umbrella couvrent ; et la location saisonnière de votre bien, qui est une activité commerciale. Un contrat habitation classique peut refuser un sinistre survenu pendant une location Airbnb : il faut le déclarer et adapter le contrat.
La réforme de mars 2023 a fait passer la Floride d’une négligence comparative « pure » à un régime « modifié » : une personne jugée responsable à plus de 50 % de son propre dommage ne peut plus obtenir d’indemnisation (hors contentieux médical). Le délai pour agir en négligence est par ailleurs tombé de quatre ans à deux ans. C’est une bonne nouvelle pour les assurés — mais elle ne réduit pas les montants réclamés dans les dossiers où votre responsabilité est réelle.
L’umbrella : la meilleure ligne du budget assurance
La police personal umbrella est une couche de responsabilité civile qui se superpose à vos contrats existants. Quand la garantie corporelle de votre auto ou la section liability de votre habitation est épuisée, l’umbrella prend le relais jusqu’à son propre plafond — et, point souvent ignoré, elle finance également la défense juridique.
| Plafond umbrella | Fourchette de prime annuelle observée sur le marché de Floride | Pour qui |
|---|---|---|
| 1 000 000 $ | Environ 150 à 300 $ par an pour un foyer sans sinistre et avec des contrats conformes | Le minimum dès que vous êtes propriétaire, ou que vous avez une piscine, un chien ou un conducteur de moins de 25 ans |
| 2 000 000 $ | Environ 275 à 600 $ par an — le deuxième million coûte toujours moins cher que le premier | Patrimoine immobilier et financier supérieur à 1 M$, ou plusieurs véhicules |
| 5 000 000 $ | Environ 500 à 1 100 $ par an | Chefs d’entreprise, bateau, plusieurs biens locatifs |
| Bien locatif supplémentaire | Compter 50 à 150 $ de plus par logement | Investisseurs, y compris ceux qui louent en saisonnier |
Ces fourchettes sont des moyennes de marché relevées auprès de comparateurs américains en 2026, pas notre tarif : votre prime dépend du nombre de conducteurs, de votre historique et de vos contrats sous-jacents.
La condition à connaître : les limites sous-jacentes
Aucun assureur n’accepte de placer un million au-dessus du vide. Pour souscrire une umbrella en Floride, on vous demandera en général :
- Une garantie corporelle auto d’au moins 250 000 $ par personne / 500 000 $ par accident (certaines compagnies exigent désormais 300 000/500 000) et 100 000 $ de dommages matériels ;
- Une responsabilité civile d’au moins 300 000 $ sur le contrat habitation, condo ou locataire ;
- Des limites spécifiques pour un bateau, un scooter des mers ou une moto.
Passer de 100 000 $ à 300 000 $ de liability sur un contrat habitation coûte souvent quelques dizaines de dollars par an. C’est le meilleur rapport protection/prix de tout le marché américain, et c’est aussi le préalable à l’umbrella.
Additionnez la valeur nette de vos biens (immobilier moins l’emprunt, épargne, placements) et ajoutez cinq à dix fois votre revenu annuel, car un jugement peut atteindre vos revenus futurs. Arrondissez au million supérieur. Un foyer avec 500 000 $ de patrimoine net et 100 000 $ de revenus vise donc 1,5 à 2 M$.
Cinq réflexes français qui coûtent cher ici
- Croire que la carte bancaire ou l’assurance française couvre encore. Une RC vie privée française cesse en général de vous couvrir dès que vous établissez votre résidence à l’étranger. Vérifiez la clause de territorialité de votre contrat resté en France.
- Prendre le plafond par défaut. Le devis le moins cher affiche presque toujours 100 000 $ de liability. C’est un montant symbolique dans un dossier corporel.
- Oublier de déclarer la piscine, le trampoline ou le chien. Une omission peut fonder un refus de garantie au moment du sinistre.
- Souscrire des contrats chez trois compagnies différentes. La plupart des assureurs n’acceptent l’umbrella que si les contrats sous-jacents sont chez eux, ou exigent des preuves de limites à chaque échéance. Regrouper simplifie et fait souvent baisser la facture globale.
- Confondre professionnel et personnel. Si vous exercez à votre compte, votre contrat habitation ne couvre pas votre activité : il vous faut une responsabilité professionnelle distincte.
Questions fréquentes
Existe-t-il une assurance responsabilité civile individuelle aux États-Unis ?
Combien coûte une police umbrella de 1 million de dollars en Floride ?
Suis-je responsable si mon chien mord quelqu’un chez moi en Floride ?
Ma piscine augmente-t-elle ma responsabilité ?
Que faut-il avoir avant de souscrire une umbrella ?
Mon assurance responsabilité civile française me couvre-t-elle en Floride ?
Bell & Lyons, votre agent d’assurance francophone en Floride
Nous voyons chaque semaine des contrats de familles françaises plafonnés à 100 000 $ de responsabilité civile — souvent souscrits en ligne, en anglais, en dix minutes. La correction prend une demi-heure : relever la liability de l’habitation, remonter la garantie corporelle auto, ajouter une umbrella. Le coût est modeste, l’écart de protection est énorme. En tant qu’agent assurance Miami francophone, nous faisons ce diagnostic en français, avec les mots que vous connaissez, et nous comparons plusieurs compagnies avant de recommander.
Nous intervenons dans tout l’État :
- 🏖️ Miami et Miami Beach — notre base, avec un agent d’assurance francophone joignable directement
- 🌴 Fort Lauderdale, Boca Raton, West Palm Beach
- 🏙️ Orlando, Tampa, Naples
- ⚓ Jacksonville, Sarasota, St. Petersburg
- 🇺🇸 Et partout ailleurs aux États-Unis
Quel est votre plafond aujourd’hui ?
Envoyez-nous votre contrat actuel : nous vous disons en français ce qui est couvert, et jusqu’à quel montant.
Vérifier ma couvertureNous parlons français, anglais et espagnol.