Bell & Lyons Insurance

Does Renters Insurance Cover Theft and Stolen Cash?
← Back to Blog
Renters Insurance
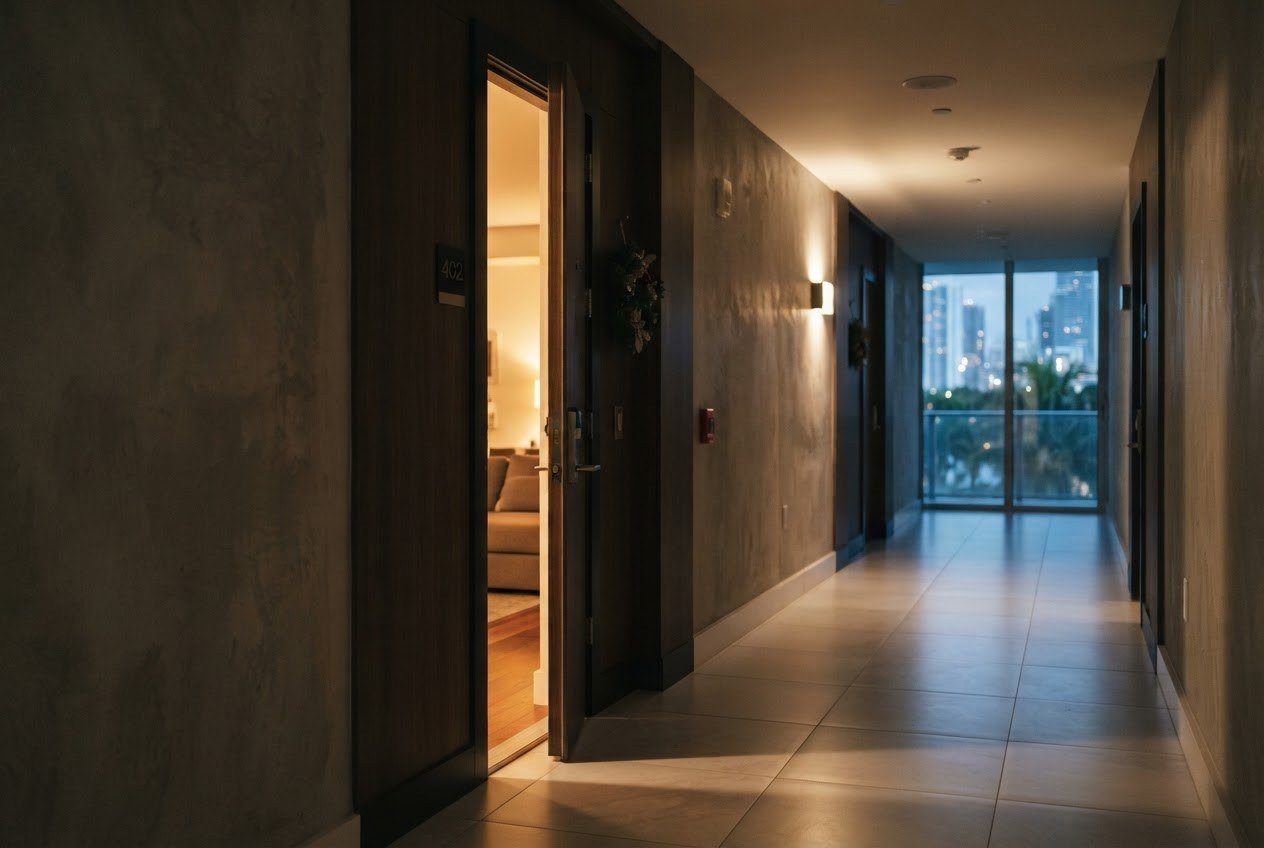
Apartment door left ajar in a Miami building hallway at dusk

Key Takeaways

  • Yes — renters insurance covers theft, at home and away from home, including burglary, a stolen bike, and belongings taken from your car
  • Cash is the exception. A standard policy caps money, bank notes, coins and bullion at about $200, no matter how large your personal property limit is
  • Other sub-limits bite too: roughly $1,500 on securities and on jewelry, watches and furs (theft), $2,500 on firearms and on silverware (theft)
  • Theft claims are paid on actual cash value unless you bought replacement cost coverage — the difference on a three-year-old laptop is real money, and the upgrade is usually a few dollars a month
  • Your deductible applies, so a $500 deductible against a $700 stolen phone makes the claim barely worth filing — and a claim history follows you
  • A police report, receipts and photos decide whether the claim is smooth or slow. Build the inventory before anything happens, not after

This is one of the questions we are asked most often, usually the day after something happens: does renters insurance cover theft? The short answer is yes — theft is one of the core named perils on every standard renters policy, and coverage follows your belongings off the premises. The longer answer is that a handful of sub-limits buried in the policy decide how much you actually collect, and the one that surprises people most is the limit on cash.

What theft coverage actually includes

A renters policy (the industry form is the HO-4) covers your personal property against theft whether it disappears from your apartment, your car, your gym locker or a hotel room in another state. In practice that means:

  • Burglary of the unit — electronics, furniture, clothing, kitchen equipment, the television, the bicycle in the hallway closet
  • Theft from your vehicle — your laptop bag taken from the back seat is a renters claim, not an auto claim. Your auto policy covers the car and its permanently installed parts, never the belongings inside it
  • Theft away from home — luggage stolen while traveling, a phone lifted from a café table, a scooter taken from a rack
  • Damage caused by the break-in to your own property, and often the cost of replacing locks after a burglary under some carriers’ endorsements
  • Loss of use — if the unit is genuinely uninhabitable after a break-in, the policy can pay for temporary accommodation and the extra costs of living elsewhere

Two things are not your problem as a renter: the door the burglar broke and the window they came through belong to the building, and the landlord’s policy handles the structure. Their policy covers nothing of yours. That single fact is the reason renters insurance exists.

The $200 answer: stolen cash

If a thief takes $3,000 in cash from your dresser, a standard renters policy will pay about $200. It does not matter that your personal property limit is $30,000. Money, bank notes, coins, medals, gold and silver bullion, gift cards and similar cash equivalents all sit under a single low “special limit of liability”, commonly $200 and occasionally $250 to $300 depending on the carrier.

The reason is straightforward: cash is untraceable and unverifiable. No serial number, no receipt, no police recovery. Insurers cap it rather than invite claims that cannot be proven — the same logic that puts a low cap on cryptocurrency in most policies today.

💡 What you can actually do about it

You cannot buy meaningful cash coverage on a renters policy, and no endorsement changes that in any real way. What works is behavioral: keep only small amounts at home, use a bank rather than a drawer, and if you must hold cash — rent deposits, cash income, travel funds — put it in a bolted-down safe and accept that the insurance answer stops at $200. Coin and bullion collections need a scheduled personal property policy, which is a different product.

The sub-limits that decide your payout

Cash is the most extreme case, but it is not the only one. These are the standard special limits on a typical HO-4 form; yours will be listed on your declarations page.

Category of propertyTypical standard limitHow to fix it
Money, bank notes, coins, bullion, gift cards$200Cannot be meaningfully increased. Keep cash at the bank
Securities, deeds, tickets, stamps, manuscripts$1,500Endorsement, or store originals in a safe-deposit box
Jewelry, watches, furs — theft only$1,500Schedule each item individually. Engagement rings are the classic case: an appraisal and a scheduled item, with no deductible on many forms
Firearms and related equipment — theft only$2,500Endorsement, itemized with serial numbers
Silverware, goldware, pewterware — theft only$2,500Endorsement; higher limits are inexpensive
Electronics in or on a vehicle (some forms)$1,500Endorsement; carry the laptop with you where possible
Business property kept at home$2,500 on premises, much less awayA business endorsement or a small commercial policy — see commercial insurance

Actual cash value versus replacement cost

The second thing that shrinks theft payouts has nothing to do with sub-limits. It is the valuation basis of your policy.

Stolen itemActual cash value policyReplacement cost policy
Laptop bought 3 years ago for $1,800~$600, its depreciated valueWhat an equivalent new laptop costs today
4-year-old television, $900 new~$250Price of a comparable new set
Wardrobe emptied in a burglarySecond-hand value, item by itemCost of buying the equivalent again

Replacement cost coverage typically adds a small amount to the premium and changes the outcome of every theft claim you will ever file. On a policy that already costs around $15 to $25 a month in Florida, it is the easiest upgrade in personal insurance. Note how it usually works in practice: the carrier first pays the depreciated amount, then pays the balance once you replace the item and send the receipt — so keep the receipts.

Filing a theft claim without losing time

  1. Call the police and get a report number. Nearly every carrier requires it for theft, and an adjuster will ask for it in the first conversation
  2. Photograph everything before you tidy up — the forced door, the empty desk, the drawer
  3. List what is gone with model numbers, purchase dates and prices. Bank and card statements, order histories and old photographs all serve as proof
  4. Report it promptly to the agency or carrier, and keep a note of who you spoke to and when
  5. Do the deductible arithmetic first. If your deductible is $500 and the loss is $700, filing gets you $200 and a claim on your record for five years. If the loss is $6,000, file immediately
  6. Keep receipts for replacements so the replacement-cost balance can be released
💡 The inventory takes ten minutes

Walk through the apartment filming with your phone, opening closets and drawers and speaking the details out loud, then store the video and the receipts in cloud storage rather than on the laptop that may be stolen. In a burglary claim this single file is worth more than any policy upgrade, because the burden of proving what you owned falls on you.

Why this matters more in South Florida

Two local realities change the calculation for renters here. First, dense multi-family living means shared hallways, garages and mail rooms, and package theft and garage break-ins are the most common small claims we see. Second, most South Florida landlords now require a renters policy with liability coverage in the lease — and a lease requirement met by the cheapest possible policy is exactly the policy with ACV valuation and unmodified sub-limits.

Renters insurance in Florida generally runs around $15 to $25 a month, which is why the interesting decision is not whether to buy it but how it is built: replacement cost rather than actual cash value, a deductible you can actually absorb, liability at $300,000 rather than $100,000, and jewelry scheduled if you own any. If you also insure a car, bundling the two usually reduces the combined premium — see bundling auto and renters.

Frequently asked questions

Does renters insurance cover theft?
Yes. Theft is a covered peril on every standard renters policy, and coverage applies both inside your apartment and away from it — including belongings stolen from your car, from a hotel room or while traveling. Your deductible applies, and certain categories such as money and jewelry have low special limits that cap what is paid.
Does renters insurance cover stolen cash?
Only up to a very low sub-limit, typically about $200 and occasionally $250 to $300 depending on the carrier. This applies no matter how large your personal property limit is, and it covers bank notes, coins, bullion and gift cards. Insurers cap cash because it is untraceable and impossible to verify after a loss, so the practical answer is to keep cash in a bank rather than at home.
Does renters insurance cover theft of belongings from my car?
Yes. Your auto policy covers the vehicle and its permanently installed parts, while the personal items inside it fall under your renters policy’s off-premises personal property coverage. A laptop, a camera or a suitcase taken in a car break-in is a renters claim, subject to your deductible and to any sub-limit on electronics in a vehicle.
What is the limit for stolen jewelry on a renters policy?
The standard theft sub-limit for jewelry, watches and furs is about $1,500 in total, not per item — so a single engagement ring can exceed it on its own. The fix is to schedule the piece: provide an appraisal and list it individually, which raises the limit, usually covers more perils including mysterious disappearance, and on many forms applies no deductible.
Will filing a theft claim raise my premium?
It can, and the claim stays visible to carriers for roughly five to seven years through industry claim databases, which affects pricing and sometimes eligibility. For a loss close to your deductible the sensible move is usually to absorb it. Reserve claims for losses that genuinely matter financially — which is also the argument for choosing a deductible you can comfortably pay.
Do I need a police report to claim for theft?
In practice, yes. Almost all carriers require a police report for theft, and filing one promptly also protects you if the property is later recovered. Get the report number, keep a copy, and photograph the scene before cleaning up.
Does renters insurance cover a roommate’s stolen belongings?
No, unless the roommate is named on the policy. Coverage extends to you, relatives who are residents of your household, and in most forms people under 21 in your care — but not an unrelated roommate. Roommates should each hold their own policy, which is usually cheaper and cleaner than trying to share one.

Bell & Lyons: build the policy before the burglary

Almost every theft claim we handle is decided by two choices made months earlier: whether the policy pays replacement cost, and whether the valuable items were scheduled. Both are inexpensive, and neither can be added after a break-in. If you are not sure which one you have, the declarations page tells us in thirty seconds.

We are an independent agency based in South Florida, comparing several carriers rather than representing one, and we write renters coverage across the state — Miami, Fort Lauderdale, Boca Raton, West Palm Beach, Orlando, Tampa, Naples, Jacksonville, Sarasota and St. Petersburg.

Is your policy replacement cost or actual cash value?

Send us your declarations page. We will show you your real sub-limits and what it costs to fix the two that matter.

Review my policy

📞 (954) 998-3860

We speak English, French and Spanish.
Bell & Lyons Insurance

Agreed Value vs Stated Value Car Insurance in Florida

← Back to Blog
Auto Insurance
Restored 1960s muscle car in a Florida garage beside a modern daily-driver car

Key Takeaways

  • Agreed value means the insurer commits, in writing and before any loss, to pay a fixed dollar amount if your car is totaled — no depreciation argument, no appraiser haggling
  • Stated value is the trap most drivers fall into: the wording in most policies pays the lesser of the stated amount or the actual cash value, so you can pay for a $60,000 figure and collect $34,000
  • Actual cash value (ACV) is the default on virtually every standard Florida auto policy — market value the moment before the crash, depreciation included
  • In Florida a vehicle is a total loss once repair cost reaches 80 % of replacement cost (Fla. Stat. § 319.30(3)) — collector cars cross that line fast because parts and labor are specialized
  • Agreed value is normally sold on a collector or classic policy, which comes with real conditions: a separate daily driver in the household, garage storage, limited annual mileage and a clean record
  • Agreed value is not gap insurance. A financed new car with negative equity needs gap coverage, not an agreed-value endorsement

If you own a car that is worth more than a valuation book says it is — a restored Mustang, a low-mileage 911, a modified truck, a 1990s Land Cruiser that keeps appreciating — then the single most important line in your policy is not the deductible. It is the sentence that decides how the payout is calculated on a total loss. That sentence is where agreed value, stated value and actual cash value part ways, and the difference is routinely tens of thousands of dollars.

Three ways an insurer can value your car

Every physical-damage claim ends with one question: what was this vehicle worth? There are only three answers in common use in Florida, and they are not interchangeable.

Valuation methodWhat the insurer pays on a total lossWho it is really for
Actual cash value (ACV) — the defaultMarket value immediately before the loss, minus your deductible. Depreciation, mileage and condition all pull the number down, and it is set after the accident by the carrier’s valuation vendorOrdinary daily drivers that lose value every year
Stated value (also called “stated amount”)Usually the lesser of the stated amount or the actual cash value. The stated figure caps the payout — it does not guarantee itMostly used to limit a carrier’s exposure on commercial fleets and older units. Rarely the right answer for an enthusiast
Agreed value (sometimes “guaranteed value”)The exact amount written on the policy, with no depreciation deduction — and on many collector policies, no deductible on a total lossClassic, antique, collector, exotic, restored and heavily modified vehicles

Read the stated-value row twice. The name suggests a promise, and the policy language usually delivers a ceiling. That is the most expensive misunderstanding in specialty auto insurance, and it only surfaces at claim time, when nothing can be changed.

💡 The same three words mean different things on a boat policy

Marine insurance uses “agreed value” for regular boats, not just collectible ones — an agreed-value hull policy is standard on many Florida vessels, while an ACV hull policy depreciates your boat every season. If you own both a collector car and a boat, ask about each separately; see our boat insurance page.

What the difference actually costs: a Florida example

Take a 1968 Camaro, restored over four years, with $58,000 of receipts and a realistic market value of $62,000. It is garaged in Broward County and driven to shows about 1,500 miles a year. Now total it in a covered loss.

Policy type on the carHow the claim is settledCheck you receive
Standard auto policy, ACV ($1,000 deductible)The carrier’s valuation tool treats it as a 58-year-old used car and comes back around $31,000. You dispute it, hire your own appraiser, and settle in the middle~$30,000 to $40,000, months later
Stated value $62,000The adjuster establishes ACV first, then applies “lesser of”. If their ACV is $38,000, the stated figure never enters the calculation~$37,000 after deductible
Agreed value $62,000The amount was documented and accepted when the policy was issued. No depreciation, no appraisal fight, and many collector carriers waive the deductible on a total loss$62,000

The gap is roughly $24,000 on one vehicle — and the collector policy that produces the top line is frequently cheaper than the standard policy that produces the bottom one, because collector carriers rate on limited mileage and secure storage rather than on daily commuting exposure.

The Florida rules that make this urgent

The 80 % total-loss threshold

Under Florida law a motor vehicle is a total loss when the cost of repairing it reaches 80 % or more of the cost of replacing it with one of like kind and quality (Fla. Stat. § 319.30(3)). For a specialty car this threshold arrives quickly: one damaged quarter panel on a car with no reproduction sheet metal, or a single airbag deployment on a low-production model, can push a repair estimate past the line. Once you are in total-loss territory, the valuation clause is the entire claim.

Hurricanes and comprehensive coverage

Florida’s other reality is water. Comprehensive coverage — not collision — is what responds to flood, falling trees and storm debris, and it is optional on a Florida auto policy. A garaged collector car with no comprehensive coverage is uninsured against the peril most likely to destroy it. Carriers also stop writing new business and binding coverage changes once a named storm enters the forecast cone, so the week before landfall is exactly when you cannot fix this. Our auto insurance page covers how the pieces fit together.

Antique plates are not insurance

Florida offers antique and horseless-carriage registration for older vehicles, and drivers often assume the plate implies special coverage. It does not. The registration class and the valuation clause on your policy are unrelated: you can hold an antique plate and still be insured on plain ACV terms.

How to qualify for agreed value

Agreed value is underwritten, not simply purchased. Requirements vary by carrier, but the pattern across the collector market is consistent:

  • A separate daily driver for every licensed household member. The collector car cannot be the way you get to work
  • Enclosed, locked storage — a private garage or a storage facility. Carports and driveways are usually declined, and in Florida the storage question is also a flood question
  • Limited use: shows, club events, parades, occasional pleasure driving. Some carriers cap annual mileage (commonly 2,500–7,500), others write “limited use” without a hard number
  • Vehicle age or character: typically 20–25 years and older for classic programs, with separate programs for modern exotics, restomods and modified vehicles
  • Clean driving record for all listed drivers, usually no major violations in the past three years
  • Documented value: recent photographs inside and out, restoration invoices, an appraisal for higher values, and comparable auction results
💡 Get the value updated every year

An agreed value is only as good as the date it was set. Collector values have moved sharply in the last five years, and a figure agreed in 2021 can be badly behind the market. Ask your agent to revisit the amount at every renewal, and to note that spending — new paint, a drivetrain rebuild — as it happens rather than after a loss.

Five expensive mistakes we see in Florida

1. Assuming “full coverage” means full value

“Full coverage” is a sales phrase, not a policy term. It usually means liability plus collision plus comprehensive — all settled at actual cash value. It says nothing about how your car will be valued.

2. Buying stated value because it was cheaper

It is cheaper because it pays less. If your only choice is between stated value and ACV, read the exact wording — some regional carriers do write true stated-amount coverage without a “lesser of” clause, and it should never be assumed either way.

3. Confusing agreed value with gap insurance

They solve opposite problems. Agreed value protects a car that is worth more than the book says. Gap coverage protects a loan that is bigger than the car is worth — the typical financed new vehicle in its first three years. Owning one does not remove the need for the other.

4. Forgetting the parts sitting in the garage

Spare engines, a set of period wheels, NOS trim and tools are not covered by the auto policy while they sit on a shelf. They fall to your homeowners, condo or renters policy, where sub-limits and exclusions apply. Collector programs can add a spare-parts limit, often a few thousand dollars, for very little premium.

5. Letting the liability limits stay at the state minimum

Florida requires only $10,000 of PIP and $10,000 of property damage liability; bodily injury liability is not mandatory for ordinary drivers. A collector car does not change that math — you are still driving in one of the country’s most litigated states. Fixing valuation while leaving liability at the floor solves the smaller problem.

Frequently asked questions

What is the difference between agreed value and stated value car insurance?
Agreed value is a fixed amount the insurer agrees to pay for a total loss before the policy is issued, with no depreciation applied. Stated value is an amount you declare, and most policies then pay the lesser of that amount or the vehicle’s actual cash value at the time of loss — so depreciation can still cut the payout. Agreed value is a promise; stated value is usually a ceiling.
Does stated value insurance pay the full stated amount?
Usually not. The standard wording pays the lesser of the stated amount or actual cash value, which means the insurer establishes market value first and pays the stated figure only if it happens to be lower. Some carriers write true stated-amount coverage without that clause, so the only reliable answer is in your own policy language — ask for the valuation endorsement in writing.
Can I get agreed value coverage on a daily driver in Florida?
Almost never. Collector and classic programs that offer agreed value require limited use and a separate everyday vehicle for each licensed driver in the household. A car you commute in will be written on a standard policy at actual cash value. What you can control on a daily driver is gap coverage if it is financed, and a fair ACV settlement backed by your own documentation.
When is a car a total loss in Florida?
Florida Statute 319.30(3) treats a vehicle as a total loss when the cost of repairing or rebuilding it is 80 % or more of the cost of replacing it with one of like kind and quality, or when the insurer pays the owner to take the vehicle. Specialty and collector vehicles reach that threshold faster than ordinary cars because parts are scarce and labor is specialized.
Is classic car insurance more expensive than regular insurance?
Frequently it is less expensive, even with a much higher agreed value, because these policies are rated on limited annual mileage, secure storage and mature drivers with clean records rather than daily commuting exposure. The trade-off is the usage restrictions: no commuting, no errands in some programs, and garage storage.
Does agreed value cover hurricane and flood damage to my collector car?
Only if the policy includes comprehensive coverage — that is the part that responds to flood, wind, falling trees and storm debris, and it is optional on a Florida auto policy. Agreed value determines how much is paid, not which perils are covered. Confirm both, and do it before a named storm enters the forecast cone, because carriers stop binding coverage changes at that point.
Do I need an appraisal to set an agreed value?
For modest values many carriers accept clear photographs, a description of condition, restoration receipts and comparable sales. Above a certain figure — often around $100,000, though it varies — a professional appraisal is required. Either way, keep the documentation current and revisit the agreed amount at every renewal so it tracks the market.

Bell & Lyons: getting the valuation clause right

We read the valuation language on policies every week, and the pattern is depressingly stable: enthusiasts who believe they bought a guaranteed number, and who actually bought a cap. It takes one phone call to find out which one you own. If it is the wrong one, moving a qualifying vehicle onto a collector policy with a properly documented agreed value is usually a same-week change — and often a cheaper one.

We are an independent agency in South Florida, we compare several carriers rather than represent one, and we cover the whole state — Miami, Fort Lauderdale, Boca Raton, West Palm Beach, Orlando, Tampa, Naples, Jacksonville, Sarasota and St. Petersburg.

Is your car insured for what it is worth?

Send us your current declarations page. We will tell you which valuation clause you have, and what an agreed value on the same vehicle would cost.

Review my policy

📞 (954) 998-3860

We speak English, French and Spanish.
Bell & Lyons Insurance

Assurance santé visa E-2 ou L-1 : ce qui change au 1er janvier 2027

← Retour au Blog
Assurance Santé
Commerce indépendant à Miami en fin de journée, terrasse et palmiers

Points Clés

  • Un visa E-2 ou L-1 n’oblige pas à être assuré, mais aucun filet public n’existe : la Floride n’a pas étendu Medicaid, et une hospitalisation se facture en milliers de dollars par jour
  • Aujourd’hui, un titulaire de visa en situation régulière peut acheter un plan sur le Marketplace (ACA) et, selon ses revenus, bénéficier d’une aide fédérale
  • La loi budgétaire fédérale du 4 juillet 2025 (P.L. 119-21, section 71301) réserve cette aide, à partir des années de couverture 2027, aux titulaires de la carte verte et à quelques catégories particulières : les visas E-2, L-1, H-1B et O-1 en sortiraient
  • La période d’inscription du Marketplace pour l’année 2027 est par ailleurs raccourcie : 1er novembre – 15 décembre 2026 selon la règle fédérale adoptée en 2025
  • En Floride, une entreprise avec au moins un salarié éligible peut souscrire un contrat collectif (art. 627.6699) : la voie « groupe » devient l’alternative sérieuse pour un entrepreneur E-2
  • Ordres de grandeur 2026 : prime silver de référence 686 $/mois à Miami-Dade, 665 $ en Broward, 651 $ dans l’Orange County ; contrats collectifs déposés en Floride entre 483 $ et 909 $ par salarié et par mois

Vous avez monté votre société en Floride, obtenu votre visa E-2 ou été transféré en L-1, et vous découvrez la question qui n’était jamais un problème en France : comment se soigner. L’assurance santé avec un visa E-2 ou L-1 est le poste de dépense que les entrepreneurs français sous-estiment le plus — et une règle fédérale votée en 2025 doit vous faire recalculer votre budget dès maintenant, avant la prochaine inscription.

Aucun filet, aucune obligation, et des factures sans plafond

Trois réalités qu’il faut intégrer dès le premier mois :

  • Rien ne vous oblige à être assuré pour obtenir ou conserver un statut E-2 ou L-1. L’absence d’assurance n’est pas non plus sanctionnée fiscalement depuis la suppression de la pénalité fédérale.
  • La Floride n’a pas étendu Medicaid. Il n’existe donc pas, pour un adulte sans enfant à charge et à faibles revenus, de couverture publique de repli comme dans d’autres États.
  • Les tarifs hospitaliers ne sont pas encadrés. Selon les données consolidées du secteur, une journée d’hospitalisation coûte en Floride de l’ordre de 2 500 $ dans un établissement à but lucratif et près de 3 400 $ dans un hôpital à but non lucratif, hors honoraires des médecins facturés séparément. Un passage aux urgences sans assurance se facture couramment 400 à 1 000 $ pour la seule prise en charge, et les frais annexes s’y ajoutent.

Autrement dit : la Sécurité sociale française et votre mutuelle ne vous suivent pas. Si vous cotisez encore à la Caisse des Français de l’étranger, les remboursements se font sur les tarifs français — environ 26,50 € de base pour une consultation de généraliste — ce qui ne représente qu’une fraction d’une facture américaine. La CFE se pense en complément d’une couverture locale, pas à sa place.

Vos quatre voies possibles, comparées

SolutionComment ça marcheCoût indicatif 2026Pour qui
Plan individuel Marketplace (ACA)Achat en votre nom sur healthcare.gov, sans questionnaire médical, avec les garanties essentielles imposées par la loi. Aide fédérale calculée sur le revenu du foyerPrime silver moyenne : 686 $/mois à Miami-Dade, 665 $ en Broward, 644 $ à Palm Beach, 651 $ dans l’Orange County, 631 $ à Hillsborough, 750 $ dans le Collier. Avec l’aide, un célibataire déclarant 35 000 $ paie de l’ordre de 288 à 347 $La solution de départ de la majorité des nouveaux arrivants, tant que l’aide fédérale reste ouverte
Contrat collectif d’entreprise (small group)Votre société souscrit un contrat pour ses salariés. En Floride, un employeur d’au moins un salarié éligible entre dans la définition légale du petit employeur (art. 627.6699)Tarifs déposés auprès du régulateur de Floride pour 2026 : de 483 $ à 909 $ par salarié et par mois selon la compagnie et le réseau ; l’employeur prend généralement 50 à 80 % à sa chargeEntrepreneur E-2 avec au moins un salarié, ou couple dont l’un est salarié de la société
Couverture de l’employeur (L-1)Le contrat collectif de la filiale américaine, avec une carence fréquente de 30 à 90 jours après la prise de postePart salarié souvent 100 à 400 $ par mois selon la générosité de l’employeurSalariés transférés. Pensez à couvrir la période de carence
Assurance expatriée ou visiteurs, temporaireContrat privé international ou visitor, souvent sans couverture des maladies préexistantes ni des soins de préventionEnviron 25 à 45 $ par mois entre 40 et 49 ans pour 100 000 $ de plafond, 55 à 95 $ entre 60 et 69 ansLes premières semaines, la carence L-1, ou l’attente d’une inscription. Ce n’est pas une solution durable

Les montants ACA proviennent des tableaux publiés par le régulateur des assurances de Floride pour l’année 2026 ; les tarifs collectifs, des dépôts tarifaires des compagnies pour la même année. Ce sont des références de marché, pas notre tarif : votre prime dépend de l’âge, du comté et du réseau de soins.

Le changement de 2027 : l’aide fédérale ne sera plus pour vous

C’est l’information à retenir de cet article. La loi budgétaire fédérale promulguée le 4 juillet 2025 (P.L. 119-21) comporte une section 71301 qui restreint le bénéfice du crédit d’impôt sur les primes. À partir des années de couverture débutant en 2027, l’aide est réservée aux résidents permanents (carte verte) et à quelques catégories limitativement énumérées, notamment certains ressortissants cubains et haïtiens et les migrants des États associés du Pacifique.

Conséquence concrète pour un Français en Floride sous visa E-2, L-1, H-1B ou O-1 : vous conserveriez le droit d’acheter un plan Marketplace, mais sans aide fédérale. La différence n’est pas anecdotique : à Miami-Dade, on passe d’environ 324 $ à environ 686 $ par mois sur le plan silver de référence pour un célibataire déclarant 35 000 $, soit près de 4 300 $ de plus sur l’année. Pour un couple, l’écart peut dépasser 8 000 $.

⚠️ À vérifier avant de décider

Cette section de loi est récente et son application passe par des règles administratives qui peuvent encore évoluer, y compris devant les tribunaux. Ne prenez pas de décision structurante — création d’un poste salarié, changement de statut — sur la seule base d’un article. Faites confirmer votre cas par un avocat en immigration et par un courtier, avec vos documents en main. Ce que nous vous recommandons, c’est de préparer un plan B dès l’inscription de l’automne 2026.

Trois plans B à étudier maintenant

  1. Créer une vraie couverture collective. Le contrat de groupe ne dépend d’aucun crédit d’impôt : ni la loi de 2025 ni votre statut d’immigration n’en conditionnent l’accès. En Floride, la définition du petit employeur commence à un salarié éligible, ce qui rend la piste réaliste pour beaucoup de structures E-2. Les primes patronales sont par ailleurs une charge déductible de l’entreprise.
  2. Piloter votre revenu imposable pour 2026. Tant que l’aide existe, c’est le revenu déclaré du foyer qui la détermine. Un arbitrage salaire/distribution discuté avec votre comptable peut valoir plusieurs milliers de dollars sur l’année.
  3. Comparer un plan hors Marketplace. Sans aide, la comparaison redevient purement tarifaire : un contrat souscrit directement auprès d’une compagnie, ou via un courtier, peut alors offrir un meilleur réseau à prix égal. C’est exactement le travail que nous faisons.

Le calendrier à ne pas manquer

ÉchéanceCe qui se passe
1er novembre – 15 décembre 2026Période d’inscription pour l’année 2027, raccourcie par la règle fédérale de 2025 (elle courait jusqu’au 15 janvier pour 2026). Passé le 15 décembre, il faut un motif particulier pour s’inscrire
Dans les 60 jours suivant votre arrivéeUne installation aux États-Unis depuis l’étranger ouvre une période d’inscription spéciale. C’est votre porte d’entrée si vous arrivez en mars ou en juillet
Dans les 60 jours suivant la perte d’une couvertureFin du contrat d’un employeur, fin d’un contrat de groupe : même mécanisme d’inscription spéciale
Toute l’annéeUn contrat collectif d’entreprise peut être mis en place à n’importe quelle date, sans attendre une fenêtre d’inscription

Six réflexes qui changent tout la première année

  • Demandez toujours si le praticien est in-network, y compris l’anesthésiste et le laboratoire. Un intervenant hors réseau dans un hôpital du réseau reste le premier motif de facture surprise.
  • Regardez le out-of-pocket maximum avant la prime. C’est ce plafond annuel de reste à charge qui vous protège d’une catastrophe, pas le montant de la franchise.
  • Ne confondez pas urgences et urgent care. Pour une otite, une entorse ou des points de suture, un centre d’urgent care coûte une fraction du prix des urgences hospitalières.
  • Conservez la CFE la première année si vous rentrez souvent en France, mais traitez-la comme un complément, pas comme votre couverture principale.
  • Obtenez votre SSN ou ITIN rapidement : il conditionne l’inscription, l’ouverture de comptes et l’accès à la plupart des contrats.
  • Négociez les factures. Aux États-Unis, une facture hospitalière se discute et se paie souvent en plusieurs fois : demandez le tarif self-pay et le détail ligne à ligne.

Et n’oubliez pas que la santé n’est qu’une brique : voyez notre panorama des 6 assurances indispensables, notre guide du coût réel des assurances en Floride en 2026 et, si vous employez du personnel ou recevez des clients, notre article sur la responsabilité professionnelle.

Questions fréquentes

Un visa E-2 impose-t-il d’avoir une assurance santé ?
Non. Ni le visa E-2 ni le visa L-1 n’imposent de justifier d’une assurance santé pour être délivrés ou maintenus. L’absence de couverture n’est pas non plus sanctionnée fiscalement. Le risque est purement financier : sans assurance, la totalité des frais médicaux reste à votre charge, sans plafond.
Un titulaire de visa E-2 ou L-1 peut-il acheter un plan sur le Marketplace ?
Oui. Les personnes en situation régulière, ce qui inclut les titulaires de visas de travail, peuvent souscrire un plan du Marketplace et bénéficient aujourd’hui de l’aide fédérale en fonction de leurs revenus. C’est précisément cette aide que la loi de juillet 2025 réserve aux résidents permanents à partir des années de couverture 2027.
Que change la loi de 2025 pour les détenteurs de visas en 2027 ?
La section 71301 de la loi P.L. 119-21 limite le crédit d’impôt sur les primes aux résidents permanents et à quelques catégories particulières. Un titulaire de visa E-2, L-1, H-1B ou O-1 pourrait continuer d’acheter un plan Marketplace, mais en payant la prime entière. À Miami-Dade, l’écart avoisine 360 $ par mois pour un célibataire déclarant 35 000 $. Les modalités d’application peuvent encore évoluer : faites vérifier votre situation.
Combien de salariés faut-il pour souscrire un contrat collectif en Floride ?
La loi de Floride définit le petit employeur comme une entreprise ayant employé en moyenne au moins un et au plus cinquante salariés éligibles sur l’année civile précédente, et employant au moins un salarié au premier jour du contrat (art. 627.6699). Beaucoup de structures créées sous visa E-2 entrent donc dans le champ, sous réserve des règles propres à chaque compagnie.
Quand puis-je m’inscrire si j’arrive en Floride au mois de juin ?
Une installation aux États-Unis depuis l’étranger ouvre une période d’inscription spéciale d’environ soixante jours, sans attendre l’automne. La perte d’une couverture antérieure ouvre le même droit. En dehors de ces cas, l’inscription se fait pendant la période ouverte du 1er novembre au 15 décembre 2026 pour l’année 2027.
La Caisse des Français de l’étranger suffit-elle en Floride ?
Non, pas seule. La CFE rembourse sur la base des tarifs français, très éloignés des prix pratiqués aux États-Unis, et elle ne vous donne pas accès aux réseaux de soins américains ni aux tarifs négociés. Elle se conçoit comme un complément d’une couverture locale, surtout si vous rentrez régulièrement en France.

Bell & Lyons, votre agent d’assurance francophone en Floride

Nous accompagnons des entrepreneurs français qui créent leur société ici, avec les mêmes questions à chaque fois : quel plan, quel réseau, quel budget, et que se passe-t-il si la règle change. Nous comparons pour vous les plans individuels et les contrats collectifs, nous chiffrons les deux scénarios avec et sans aide fédérale, et nous vous expliquons tout en français. En tant qu’agent assurance Miami francophone, nous gérons aussi le reste de vos contrats — local commercial, responsabilité, véhicules, habitation — chez le même interlocuteur.

Nous intervenons dans tout l’État :

Visa E-2 ou L-1 ? Anticipez 2027

Nous chiffrons vos options — plan individuel ou contrat collectif — avant la prochaine période d’inscription.

Comparer mes options

📞 (954) 998-3860

Nous parlons français, anglais et espagnol.

Bell & Lyons Insurance

Responsabilité civile en Floride : votre « RC » française n’existe pas ici

← Retour au Blog
Responsabilité Civile
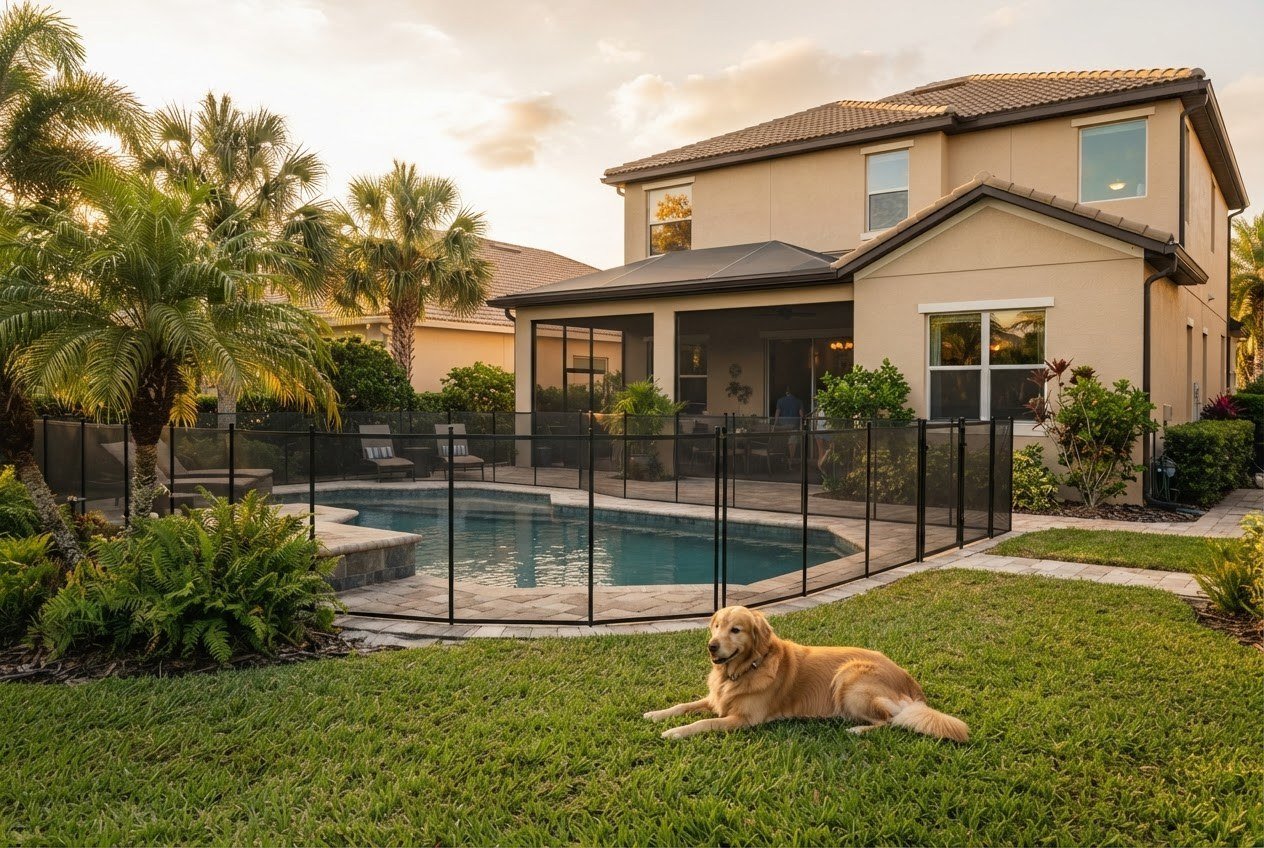
Jardin de Floride avec piscine clôturée, chien et palmiers en fin de journée

Points Clés

  • Il n’existe aucune « responsabilité civile » universelle aux États-Unis : la RC est un volet à l’intérieur de votre contrat habitation, locataire ou auto, et elle s’arrête net au plafond choisi
  • La plupart des contrats habitation de Floride sortent d’usine avec 100 000 $ ou 300 000 $ de responsabilité civile — un montant que le moindre dossier corporel dépasse
  • En Floride, le propriétaire d’un chien est responsable de la morsure même sans faute et même si l’animal n’a jamais mordu (art. 767.04 des statuts de Floride)
  • Une piscine résidentielle doit respecter des règles de barrière imposées par la loi de l’État (chapitre 515) : sans elles, votre responsabilité est presque acquise en cas d’accident
  • Une police « umbrella » de 1 000 000 $ coûte le plus souvent 150 à 300 $ par an et vient au-dessus de vos contrats existants
  • Depuis mars 2023, une victime jugée responsable à plus de 50 % ne peut plus rien réclamer, et le délai de prescription des actions en négligence est passé de 4 ans à 2 ans

C’est la conversation qui revient chaque semaine dans notre agence : un Français installé à Miami ou à Orlando nous demande où souscrire « une responsabilité civile », comme celle qui coûte quelques dizaines d’euros par an en France et qui couvre à peu près tout. La réponse est déstabilisante : ce produit n’existe pas aux États-Unis. L’assurance responsabilité civile en Floride se cache à l’intérieur de vos autres contrats, avec des plafonds bas, et c’est probablement le plus gros trou de votre couverture aujourd’hui.

Pourquoi la « RC » française n’a pas d’équivalent ici

En France, la responsabilité civile vie privée est un socle : elle est incluse dans le contrat multirisque habitation, elle vous suit partout, elle couvre votre conjoint, vos enfants, souvent vos animaux, et les montants garantis se comptent en millions d’euros pour une prime dérisoire. La logique française repose sur une indemnisation encadrée, des barèmes, et une justice qui accorde des dommages moraux modérés.

Aux États-Unis, la logique est inverse. Il n’y a pas de barème d’indemnisation, un jury peut accorder des sommes considérables, et les frais d’avocat s’ajoutent à tout. Résultat : la couverture s’achète par tranches, à l’intérieur de chaque contrat, et chaque tranche a son plafond. Vous n’avez pas « une RC » : vous avez plusieurs petites RC, cloisonnées.

Où se trouve votre responsabilité civileCe qu’elle couvrePlafond habituel en Floride
Contrat habitation (homeowners), section liabilityLes dommages corporels et matériels causés à un tiers chez vous ou par votre fait dans la vie privée : chute d’un invité, morsure de chien, ballon dans la baie vitrée du voisin100 000 $ à 300 000 $
Contrat locataire (renters)La même chose pour un locataire, plus les dégâts causés au logement loué100 000 $ à 300 000 $
Contrat auto, garantie bodily injury liabilityLes blessures que vous causez à autrui au volant. Attention : cette garantie n’est pas obligatoire pour un conducteur ordinaire en Floride, beaucoup de contrats d’entrée de gamme ne la contiennent pas0 $ (absente) à 100 000 $ / 300 000 $
Contrat professionnel (general liability, E&O)Uniquement ce que vous faites dans le cadre de votre activité. Aucun contrat personnel ne couvre une faute professionnelle, et inversement1 000 000 $ par sinistre
Police umbrellaUne couche supplémentaire qui se déclenche quand les plafonds ci-dessus sont épuisés, et qui paie aussi les frais de défense1 000 000 $ à 5 000 000 $

Retenez le principe : aux États-Unis, ce qui dépasse le plafond sort de votre poche. Salaire, épargne, valeur nette de la maison au-delà de la protection légale, comptes de placement : tout est théoriquement à portée d’un jugement.

Les quatre situations qui vident un plafond de 300 000 $

1. Le chien

C’est le risque le plus sous-estimé par les familles françaises. La Floride applique une responsabilité dite stricte : le propriétaire d’un chien qui mord une personne se trouvant dans un lieu public, ou légalement présente dans un lieu privé — y compris chez le propriétaire lui-même — est responsable des dommages, que l’animal ait déjà mordu ou non et que le maître ait commis une faute ou non (art. 767.04 des statuts de Floride). Un panneau « Bad Dog » bien visible peut limiter la portée du texte, mais ne l’efface pas. Les dossiers de morsure combinent chirurgie reconstructrice, préjudice esthétique et préjudice psychologique : passer 300 000 $ est banal.

2. La piscine

La loi de Floride sur la sécurité des piscines résidentielles (chapitre 515, dit Preston de Ibern/McKenzie Merriam Residential Swimming Pool Safety Act) impose des caractéristiques précises de barrière, de portillon ou de dispositif de sécurité pour les piscines construites depuis son entrée en vigueur. Une piscine non conforme dans laquelle un enfant du voisinage se noie ou se blesse, c’est un dossier où la discussion ne porte plus sur la faute mais sur le montant. Vérifiez aussi que votre contrat n’exclut pas la piscine, le trampoline ou le jacuzzi — certains assureurs de Floride le font.

3. La voiture, conduite par vos enfants

Rappel utile : en Floride, la loi n’impose que 10 000 $ de PIP (frais médicaux, sans faute) et 10 000 $ de dommages matériels. La garantie corporelle envers les tiers, elle, n’est pas obligatoire. Beaucoup de nouveaux arrivants souscrivent le contrat le moins cher, découvrent le mot full coverage et croient être couverts pour tout. Un accident avec un blessé grave et un jeune conducteur au volant ruine ce raisonnement. Nous détaillons ce point dans notre guide sur l’assurance auto avec un permis français.

4. Ce que vous écrivez et ce que vous louez

Deux angles morts très actuels : la diffamation dans un groupe Facebook ou un avis en ligne, qui relève de la responsabilité personnelle et que les bonnes polices umbrella couvrent ; et la location saisonnière de votre bien, qui est une activité commerciale. Un contrat habitation classique peut refuser un sinistre survenu pendant une location Airbnb : il faut le déclarer et adapter le contrat.

💡 Ce que la Floride a changé en 2023, et qui joue en votre faveur

La réforme de mars 2023 a fait passer la Floride d’une négligence comparative « pure » à un régime « modifié » : une personne jugée responsable à plus de 50 % de son propre dommage ne peut plus obtenir d’indemnisation (hors contentieux médical). Le délai pour agir en négligence est par ailleurs tombé de quatre ans à deux ans. C’est une bonne nouvelle pour les assurés — mais elle ne réduit pas les montants réclamés dans les dossiers où votre responsabilité est réelle.

L’umbrella : la meilleure ligne du budget assurance

La police personal umbrella est une couche de responsabilité civile qui se superpose à vos contrats existants. Quand la garantie corporelle de votre auto ou la section liability de votre habitation est épuisée, l’umbrella prend le relais jusqu’à son propre plafond — et, point souvent ignoré, elle finance également la défense juridique.

Plafond umbrellaFourchette de prime annuelle observée sur le marché de FloridePour qui
1 000 000 $Environ 150 à 300 $ par an pour un foyer sans sinistre et avec des contrats conformesLe minimum dès que vous êtes propriétaire, ou que vous avez une piscine, un chien ou un conducteur de moins de 25 ans
2 000 000 $Environ 275 à 600 $ par an — le deuxième million coûte toujours moins cher que le premierPatrimoine immobilier et financier supérieur à 1 M$, ou plusieurs véhicules
5 000 000 $Environ 500 à 1 100 $ par anChefs d’entreprise, bateau, plusieurs biens locatifs
Bien locatif supplémentaireCompter 50 à 150 $ de plus par logementInvestisseurs, y compris ceux qui louent en saisonnier

Ces fourchettes sont des moyennes de marché relevées auprès de comparateurs américains en 2026, pas notre tarif : votre prime dépend du nombre de conducteurs, de votre historique et de vos contrats sous-jacents.

La condition à connaître : les limites sous-jacentes

Aucun assureur n’accepte de placer un million au-dessus du vide. Pour souscrire une umbrella en Floride, on vous demandera en général :

  • Une garantie corporelle auto d’au moins 250 000 $ par personne / 500 000 $ par accident (certaines compagnies exigent désormais 300 000/500 000) et 100 000 $ de dommages matériels ;
  • Une responsabilité civile d’au moins 300 000 $ sur le contrat habitation, condo ou locataire ;
  • Des limites spécifiques pour un bateau, un scooter des mers ou une moto.

Passer de 100 000 $ à 300 000 $ de liability sur un contrat habitation coûte souvent quelques dizaines de dollars par an. C’est le meilleur rapport protection/prix de tout le marché américain, et c’est aussi le préalable à l’umbrella.

🧭 Une méthode simple pour fixer votre plafond

Additionnez la valeur nette de vos biens (immobilier moins l’emprunt, épargne, placements) et ajoutez cinq à dix fois votre revenu annuel, car un jugement peut atteindre vos revenus futurs. Arrondissez au million supérieur. Un foyer avec 500 000 $ de patrimoine net et 100 000 $ de revenus vise donc 1,5 à 2 M$.

Cinq réflexes français qui coûtent cher ici

  1. Croire que la carte bancaire ou l’assurance française couvre encore. Une RC vie privée française cesse en général de vous couvrir dès que vous établissez votre résidence à l’étranger. Vérifiez la clause de territorialité de votre contrat resté en France.
  2. Prendre le plafond par défaut. Le devis le moins cher affiche presque toujours 100 000 $ de liability. C’est un montant symbolique dans un dossier corporel.
  3. Oublier de déclarer la piscine, le trampoline ou le chien. Une omission peut fonder un refus de garantie au moment du sinistre.
  4. Souscrire des contrats chez trois compagnies différentes. La plupart des assureurs n’acceptent l’umbrella que si les contrats sous-jacents sont chez eux, ou exigent des preuves de limites à chaque échéance. Regrouper simplifie et fait souvent baisser la facture globale.
  5. Confondre professionnel et personnel. Si vous exercez à votre compte, votre contrat habitation ne couvre pas votre activité : il vous faut une responsabilité professionnelle distincte.

Questions fréquentes

Existe-t-il une assurance responsabilité civile individuelle aux États-Unis ?
Non, pas sous la forme française. La responsabilité civile vie privée est une garantie incluse dans un contrat habitation, condo ou locataire. Si vous n’avez aucun de ces contrats, vous n’avez aucune couverture de responsabilité personnelle, sauf à souscrire une police spécifique auprès d’un courtier.
Combien coûte une police umbrella de 1 million de dollars en Floride ?
Les fourchettes de marché observées en 2026 se situent le plus souvent entre 150 et 300 $ par an pour un foyer sans sinistre dont les contrats respectent les limites exigées. Les tarifs montent avec le nombre de véhicules, la présence d’un jeune conducteur, d’un bateau ou de biens locatifs.
Suis-je responsable si mon chien mord quelqu’un chez moi en Floride ?
Oui dans la plupart des cas. La loi de Floride rend le propriétaire du chien responsable des dommages causés par une morsure infligée à une personne se trouvant dans un lieu public ou légalement présente dans un lieu privé, y compris sa propre propriété, sans avoir à prouver une faute ni un antécédent de morsure (art. 767.04). L’affichage d’un avertissement « Bad Dog » peut atténuer cette responsabilité dans certaines situations.
Ma piscine augmente-t-elle ma responsabilité ?
Nettement. La loi de Floride sur la sécurité des piscines résidentielles impose des dispositifs de protection précis, barrière, portillon ou alarme selon les cas. Une piscine non conforme rend un accident très difficile à défendre, et certains assureurs excluent ou surtarifient les piscines sans barrière conforme. Déclarez-la toujours à votre assureur.
Que faut-il avoir avant de souscrire une umbrella ?
En général une garantie corporelle auto d’au moins 250 000 $ par personne et 500 000 $ par accident avec 100 000 $ de dommages matériels, et au moins 300 000 $ de responsabilité civile sur le contrat habitation, condo ou locataire. Un bateau, une moto ou un scooter des mers ont leurs propres exigences.
Mon assurance responsabilité civile française me couvre-t-elle en Floride ?
En principe non, dès lors que vous n’y résidez plus. Les contrats français limitent le plus souvent la garantie aux séjours temporaires à l’étranger, sur une durée courte, et leurs plafonds n’ont rien à voir avec les montants réclamés devant un tribunal américain. Consultez la clause de territorialité de votre contrat avant de vous fier à lui.

Bell & Lyons, votre agent d’assurance francophone en Floride

Nous voyons chaque semaine des contrats de familles françaises plafonnés à 100 000 $ de responsabilité civile — souvent souscrits en ligne, en anglais, en dix minutes. La correction prend une demi-heure : relever la liability de l’habitation, remonter la garantie corporelle auto, ajouter une umbrella. Le coût est modeste, l’écart de protection est énorme. En tant qu’agent assurance Miami francophone, nous faisons ce diagnostic en français, avec les mots que vous connaissez, et nous comparons plusieurs compagnies avant de recommander.

Nous intervenons dans tout l’État :

Quel est votre plafond aujourd’hui ?

Envoyez-nous votre contrat actuel : nous vous disons en français ce qui est couvert, et jusqu’à quel montant.

Vérifier ma couverture

📞 (954) 998-3860

Nous parlons français, anglais et espagnol.

Bell & Lyons Insurance

Assurance vie aux États-Unis : le guide des Français de Floride

← Retour au Blog
Assurance Vie
Famille devant une maison de Floride avec palmiers en fin de journée

Points Clés

  • Un non-résident qui décède en possédant une maison en Floride ne bénéficie que de 60 000 $ d’abattement sur l’impôt fédéral successoral américain, contre 15 millions de dollars pour un résident américain en 2026
  • Au-dessus, le taux grimpe par tranches jusqu’à 40 % : sur une maison de 800 000 $ détenue sans dette, la note fédérale théorique approche 230 000 $
  • La convention fiscale franco-américaine sur les successions accorde aux personnes domiciliées en France un crédit calculé au prorata, qui efface souvent l’impôt — mais seulement si la déclaration est déposée
  • Le capital d’une assurance vie américaine souscrite sur la tête d’un non-résident n’est pas un bien situé aux États-Unis et échappe donc à cet impôt (26 U.S. Code § 2105(a))
  • Un contrat term life de 500 000 $ sur 20 ans coûte environ 25 à 45 $ par mois à 35 ans en bonne santé, et un numéro SSN ou ITIN suffit généralement à souscrire
  • La Floride ne prélève aucun impôt d’État sur les successions ni sur les héritages

C’est le sujet dont personne ne parle dans les groupes de Français de Floride, et c’est probablement celui qui coûte le plus cher. Vous avez acheté une maison à Miami ou un condo à Fort Lauderdale, vous êtes fier du placement — et vous ignorez que le fisc américain considère ce bien comme sa base d’imposition en cas de décès, avec un abattement de 60 000 $ seulement si vous n’êtes pas domicilié aux États-Unis. Voici comment fonctionne l’assurance vie aux États-Unis, ce qu’elle protège vraiment, et pourquoi elle n’a presque rien à voir avec l’assurance vie française.

« Assurance vie » : le même mot pour deux produits très différents

Le malentendu commence là. En France, l’assurance vie est d’abord une enveloppe d’épargne : on y place de l’argent, on le fait fructifier, on désigne des bénéficiaires, et la fiscalité avantageuse fait le reste. Aux États-Unis, life insurance désigne d’abord une protection en cas de décès : vous payez une prime, et si vous décédez pendant la période couverte, vos bénéficiaires reçoivent un capital.

Type de contratÀ quoi ça sertCe qu’il faut savoir
Term life (temporaire)Un capital garanti pendant 10, 15, 20 ou 30 ans, prime fixeLe meilleur rapport capital/prime, et de loin. C’est le contrat à privilégier quand on a un prêt immobilier et des enfants à charge
Whole life (vie entière)Couverture à vie, avec une valeur de rachat qui se constitueCinq à dix fois plus cher que le term pour le même capital. Se justifie dans une logique de transmission, pas comme premier contrat
Universal / indexed universal lifeCouverture à vie avec primes et capital modulables, volet placementProduit complexe, souvent vendu comme un placement. À n’examiner qu’une fois la protection de base en place et le dossier fiscal clarifié
Assurance vie françaisePlacement financier avec clause bénéficiaireCe n’est pas l’équivalent d’un contrat américain. Si vous devenez résident fiscal américain, votre contrat français devient un compte étranger à déclarer et sa fiscalité n’est plus celle de la France : faites-le valider par un fiscaliste avant tout arbitrage

Le vrai sujet : l’impôt successoral américain sur votre maison en Floride

L’impôt fédéral sur les successions (federal estate tax) ne dépend pas de votre nationalité mais de votre domicile fiscal au sens successoral, notion distincte de la résidence fiscale pour l’impôt sur le revenu.

  • Si vous êtes considéré comme domicilié aux États-Unis, votre succession mondiale est imposable, mais avec un abattement de 15 000 000 $ par personne en 2026 (montant relevé par la loi budgétaire du 4 juillet 2025). Autant dire que la question ne se pose pas pour la plupart des familles.
  • Si vous êtes non domicilié — le cas de beaucoup de Français qui possèdent un bien en Floride sans y vivre à plein temps — seuls vos biens situés aux États-Unis sont imposables, mais l’abattement tombe à 60 000 $ (crédit unifié de 13 000 $ prévu au 26 U.S. Code § 2102(b)).

Voici ce que donne le barème fédéral, à titre d’estimation, pour un bien détenu en pleine propriété et sans dette, avant application de la convention fiscale :

Valeur du bien situé aux États-UnisAssiette après l’abattement de 60 000 $Impôt fédéral estimé
400 000 $ (condo à Orlando ou Tampa)340 000 $Environ 88 000 $
800 000 $ (maison à Miami ou Boca Raton)740 000 $Environ 232 000 $
1 500 000 $ (villa avec vue sur l’eau)1 440 000 $Environ 509 000 $

Ce sont des ordres de grandeur calculés sur le barème fédéral, dont la tranche supérieure atteint 40 %. Ils illustrent l’ampleur du risque, pas votre situation personnelle : le calcul réel dépend de la structure de détention, des dettes déductibles et de la convention.

💡 La bonne nouvelle : la convention franco-américaine

La convention fiscale entre la France et les États-Unis en matière de successions et de donations, modifiée par le protocole du 8 décembre 2004, accorde à la succession d’une personne domiciliée en France un crédit d’impôt au prorata : le crédit dont bénéficierait un citoyen américain, proportionné à la part des biens situés aux États-Unis dans le patrimoine mondial. Avec un abattement américain de 15 millions de dollars en 2026, ce mécanisme efface l’impôt dans la grande majorité des patrimoines familiaux. Le protocole prévoit également un allègement pour le conjoint survivant non américain.

Le piège n’est donc pas tant le taux que la procédure. Le bénéfice de la convention n’est pas automatique : il faut déposer une déclaration de succession américaine (formulaire 706-NA) et signaler expressément la position conventionnelle (formulaire 8833). Sans dépôt, il n’y a pas de crédit, et il faut souvent un transfer certificate de l’IRS avant que la banque ou le title company ne libère les actifs — un processus qui prend des mois, pendant lesquels les héritiers continuent de payer taxe foncière, charges de copropriété et primes d’assurance.

Ce qui est « situé » aux États-Unis, et ce qui ne l’est pas

BienImposable dans la succession d’un non-domicilié ?
Immobilier en FlorideOui — c’est le cas le plus fréquent, et le plus lourd
Actions de sociétés américainesOui, y compris détenues via un compte-titres non américain
Biens mobiliers sur place (voiture, bateau, mobilier)Oui
Dépôts bancaires américains non rattachés à une activité aux États-UnisNon, par exception légale (§ 2105(b))
Capital d’une assurance vie américaine sur la tête du défunt non-résidentNon : la loi dispose expressément que ce capital n’est pas un bien situé aux États-Unis (§ 2105(a))

Cette dernière ligne est la raison pour laquelle l’assurance vie occupe une place particulière dans la stratégie des familles françaises propriétaires en Floride : c’est un capital qui arrive aux bénéficiaires hors succession américaine, rapidement, en dollars, et qui permet précisément de payer ce que la succession doit — impôt éventuel, prêt immobilier, taxes foncières, frais d’avocat — sans avoir à vendre la maison dans l’urgence.

Peut-on souscrire une assurance vie américaine sans être citoyen ?

Oui, dans la plupart des cas. Les assureurs américains n’exigent pas la nationalité mais un faisceau d’éléments : un numéro de sécurité sociale (SSN) ou un ITIN, un visa en cours de validité, une résidence et des attaches économiques aux États-Unis — adresse, compte bancaire, revenus, patrimoine sur place. Les titulaires d’une carte verte et les visas de travail ou d’investisseur (E-2, L-1, H-1B, O-1) accèdent en général aux mêmes contrats et aux mêmes tarifs que les citoyens. Plus votre installation est récente, plus le choix de compagnies se restreint : c’est là que le courtier fait la différence, en présentant votre dossier à celles qui acceptent votre profil.

Côté prix, l’assurance vie américaine est nettement moins chère qu’on ne l’imagine. Sur le marché, un capital de 500 000 $ garanti 20 ans se négocie autour de 25 à 45 $ par mois pour une personne de 35 ans en bonne santé et non fumeuse. Chaque année qui passe renchérit la prime, et un problème de santé déclaré avant la souscription peut fermer la porte : c’est l’un des rares contrats qu’il vaut mieux souscrire trop tôt que trop tard.

Quel capital viser ?

Trois calculs à additionner, plutôt qu’une règle unique :

  1. Les dettes. Solde du mortgage, crédit auto, prêt professionnel. Sans cela, le conjoint survivant hérite de la maison et de ses mensualités.
  2. Le train de vie. Comptez cinq à dix années de revenus nets du foyer si des enfants sont à charge. En Floride, intégrez le coût réel des assurances — de l’ordre de 9 000 à 13 500 $ par an pour une famille avec une maison et deux voitures, comme nous l’avons détaillé dans notre chiffrage du budget assurances en Floride — et la santé, qui n’est plus prise en charge par un employeur.
  3. La liquidité fiscale et successorale. Si vous détenez un bien immobilier ici, prévoyez de quoi affronter le pire scénario fiscal et plusieurs mois de blocage administratif.
💡 Ceci n’est pas un conseil fiscal

Le domicile successoral, la détention via une société ou un trust, la présence d’un conjoint non américain : chacun de ces paramètres change le résultat. Nous vous disons ce que l’assurance peut faire et nous travaillons volontiers avec votre avocat ou votre CPA, mais la structuration de votre succession relève d’un professionnel du droit fiscal des deux pays.

Quatre erreurs que nous voyons régulièrement

  • Croire que l’assurance vie française fera l’affaire. Elle ne verse pas de dollars sur place, ne règle pas une dette américaine dans les délais utiles, et son traitement fiscal change dès que vous devenez résident américain.
  • Ne désigner aucun bénéficiaire, ou en laisser un obsolète. Le capital est versé selon la clause bénéficiaire, pas selon le testament. Une clause jamais mise à jour après un divorce est une catastrophe classique.
  • Confondre l’assurance vie de l’employeur avec une protection. Le contrat collectif s’éteint avec le contrat de travail, au moment précis où l’on a le plus besoin d’être couvert. C’est un complément, pas une base — le sujet est aussi traité dans notre guide des 6 assurances indispensables des Français en Floride.
  • Assurer la maison et oublier la personne qui la paie. Nous voyons des familles avec 6 000 $ de prime habitation par an, une franchise ouragan calibrée au dollar près, et aucune couverture décès sur le seul salaire du foyer.

Questions fréquentes

Un Français non résident paie-t-il un impôt successoral américain sur sa maison en Floride ?
En principe oui : seuls 60 000 $ sont exonérés pour une personne non domiciliée aux États-Unis, et le barème fédéral monte jusqu’à 40 %. La convention fiscale franco-américaine accorde toutefois un crédit calculé au prorata qui efface souvent l’impôt, à condition de déposer la déclaration américaine et de signaler la position conventionnelle.
La Floride prélève-t-elle un impôt sur les successions ?
Non. La Floride ne perçoit ni droits de succession ni impôt sur les héritages : sa constitution limite tout impôt d’État de ce type au crédit fédéral supprimé après 2004. Seul l’impôt fédéral peut s’appliquer.
Le capital d’une assurance vie américaine entre-t-il dans la succession imposable ?
Pour une personne qui n’est ni citoyenne ni résidente des États-Unis, non : la loi américaine dispose que le capital d’une assurance vie souscrite sur la tête d’un non-résident n’est pas un bien situé aux États-Unis (26 U.S. Code § 2105(a)). Le régime diffère pour une personne domiciliée aux États-Unis, surtout si elle est propriétaire de son propre contrat.
Peut-on souscrire une assurance vie américaine avec un visa de travail ?
Oui dans la plupart des cas. Les assureurs demandent un SSN ou un ITIN, un visa valide, une résidence et des attaches économiques aux États-Unis. Les titulaires de carte verte et les visas E-2, L-1, H-1B ou O-1 obtiennent généralement les mêmes tarifs que les citoyens ; les arrivées très récentes ont accès à moins de compagnies.
Combien coûte une assurance vie aux États-Unis ?
Pour un contrat temporaire de 500 000 $ sur 20 ans, comptez de l’ordre de 25 à 45 $ par mois à 35 ans en bonne santé et non fumeur. La prime augmente avec l’âge et l’état de santé, et un contrat vie entière coûte plusieurs fois ce montant pour un capital équivalent.
Faut-il fermer son assurance vie française en s’installant aux États-Unis ?
Pas nécessairement, mais il ne faut rien décider seul. Dès que vous devenez résident fiscal américain, le contrat devient un actif étranger soumis à des obligations déclaratives et son traitement fiscal n’est plus celui de la France. Faites valider votre situation par un fiscaliste des deux pays avant tout rachat ou arbitrage.

Bell & Lyons, votre agent d’assurance francophone en Floride

Nous assurons au quotidien les maisons, les voitures et les entreprises des familles françaises de Floride — et l’assurance vie est le sujet qu’elles remettent systématiquement à plus tard. Nous prenons le temps de chiffrer le capital dont votre foyer a réellement besoin, nous comparons les compagnies qui acceptent votre statut d’immigration, et nous vous expliquons tout en français. Si vous possédez un bien ici, c’est probablement la conversation la plus utile de votre année.

Nous intervenons dans tout l’État :

Vous possédez un bien en Floride ?

Nous chiffrons le capital décès qui protège votre famille et votre maison, sans jargon.

Devis assurance vie

📞 (954) 998-3860

Nous parlons français, anglais et espagnol.

Bell & Lyons Insurance

Assurance voyage USA : couvrir vos proches en visite en Floride

← Retour au Blog
Assurance Voyage
Grands-parents et petits-enfants sur une plage de Floride au coucher du soleil

Points Clés

  • Une assurance voyage pour visiteurs aux États-Unis coûte environ 25 à 45 $ par mois entre 40 et 49 ans, et 85 à 160 $ par mois entre 70 et 79 ans pour 100 000 $ de garantie
  • Sans assurance, une simple nuit d’hôpital en Floride représente en moyenne 2 500 à 3 400 $, hors honoraires des médecins, qui sont facturés séparément
  • La carte Vitale ne fonctionne pas aux États-Unis : la Sécurité sociale rembourse sur la base des tarifs français, soit quelques dizaines d’euros sur une facture de plusieurs milliers de dollars
  • Les assurances de carte bancaire s’arrêtent généralement au bout de 90 jours de séjour et excluent presque toujours les pathologies préexistantes
  • Aucune loi fédérale n’oblige un visiteur à s’assurer — c’est précisément pour cela que des familles se retrouvent avec des factures à cinq chiffres

Vous vous êtes installé en Floride, et vos parents annoncent leur venue pour trois semaines. Ou votre sœur débarque avec les enfants pour les vacances de Noël. La question de l’assurance voyage pour les États-Unis arrive toujours en dernier, juste après les billets et la chambre d’amis — et c’est le seul poste du séjour qui peut coûter plus cher que tout le reste réuni. Voici ce qu’il faut savoir, avec les vrais montants, avant que la famille ne monte dans l’avion.

Pourquoi le sujet est beaucoup plus sérieux qu’en Europe

En France, un passage aux urgences se solde par un ticket modérateur de quelques dizaines d’euros. Aux États-Unis, il n’existe pas de tarif de convention : chaque hôpital publie ses propres prix, et un visiteur non assuré se voit appliquer le tarif self-pay, souvent le plus élevé de la grille.

Quelques repères issus des données de transparence tarifaire que les hôpitaux américains sont tenus de publier, et des statistiques hospitalières nationales :

PrestationOrdre de grandeur aux États-UnisCe que ça donne pour un visiteur non assuré
Passage aux urgences, gravité moyenneEnviron 400 à 600 $ de frais de plateau technique en prix comptant médianC’est le ticket d’entrée seul : les honoraires du médecin urgentiste, les analyses et l’imagerie arrivent sur des factures distinctes
Passage aux urgences, gravité élevéePrix affiché souvent supérieur à 4 000 $, prix comptant autour de 1 000 $ selon les hôpitaux floridiensUne suspicion d’infarctus avec scanner et surveillance dépasse très vite les 10 000 $
Une journée d’hospitalisation en Floride2 487 $ en établissement privé à but lucratif, 3 382 $ en hôpital à but non lucratif (dépense moyenne par journée, données 2024)Une semaine d’hospitalisation, c’est un budget de l’ordre de 20 000 $ avant même le bloc opératoire
Rapatriement sanitaire médicalisé vers l’EuropeUn avion sanitaire depuis l’Amérique du Nord se chiffre couramment entre 60 000 et 150 000 £ selon la configurationC’est la ligne qui ruine une famille : elle n’est jamais prise en charge sans contrat prévoyant le rapatriement

Ces montants ne sont pas nos tarifs : ce sont des moyennes de marché et des prix publiés par les hôpitaux. Ils servent à fixer l’ordre de grandeur du risque que l’on prend en faisant venir un proche non assuré.

💡 L’idée fausse la plus répandue

« De toute façon, aux États-Unis, on ne peut pas refuser de soigner quelqu’un. » C’est vrai pour la stabilisation d’une urgence vitale : un service d’urgences doit examiner et stabiliser le patient. Mais gratuité et obligation de soigner sont deux choses différentes — l’hôpital facture ensuite, et le recouvrement peut suivre le patient à l’international.

Ce que la Sécurité sociale et la CFE couvrent réellement

Pour un séjour touristique, l’Assurance maladie française peut rembourser des soins imprévus reçus à l’étranger, mais sur la base des tarifs français. Concrètement : une consultation facturée 250 $ dans une clinique de Miami est remboursée sur une base de l’ordre de 26,50 €. Le reste est à votre charge. La carte européenne d’assurance maladie ne s’applique évidemment pas hors Europe, et la carte Vitale n’a aucune valeur dans un hôpital américain — vous payez d’avance, puis vous demandez un remboursement au retour avec le formulaire S3125.

Le même principe vaut pour la Caisse des Français de l’Étranger (CFE) si vos proches y sont affiliés : le remboursement se calcule sur une base française, pas sur la facture américaine. C’est pour cela qu’un contrat complémentaire ou une assurance voyage « au premier dollar » reste indispensable — la même logique s’applique d’ailleurs à votre propre couverture si vous vivez ici, comme nous l’expliquons dans notre guide de l’assurance santé pour les expatriés français aux USA.

Et l’assurance de la carte bancaire ?

Elle existe, elle est utile, et elle est presque toujours insuffisante pour un séjour prolongé chez vous. Trois limites à vérifier noir sur blanc dans la notice avant de compter dessus :

  • La durée. Les garanties des cartes haut de gamme s’arrêtent classiquement au bout de 90 jours de séjour à l’étranger ; au-delà, le titulaire n’est plus considéré comme un simple voyageur et la garantie tombe.
  • Les pathologies préexistantes. Hypertension, diabète, antécédent cardiaque, traitement en cours : les exclusions sont larges, et c’est exactement le profil d’un parent de 70 ans.
  • Le plafond et l’avance de frais. Un plafond médical de quelques dizaines de milliers d’euros passe pour une jambe cassée, pas pour une semaine de réanimation. Et beaucoup de contrats remboursent après coup, ce qui suppose d’avancer la somme.

Combien coûte une vraie assurance visiteurs

Le produit s’appelle visitors insurance : un contrat américain, souscrit en ligne avant ou après l’arrivée, calculé sur l’âge et la durée du séjour. Fourchettes de marché observées en 2026 pour 100 000 $ de garantie et une franchise modérée :

Âge du visiteurPrime mensuelle indicativePour un séjour de 3 semaines
40 à 49 ans25 à 45 $Environ 20 à 35 $
50 à 59 ans38 à 65 $Environ 30 à 50 $
60 à 69 ans55 à 95 $Environ 40 à 70 $
70 à 79 ans85 à 160 $Environ 65 à 120 $
80 ans et plusAu-delà de 140 $, avec beaucoup moins d’offres disponiblesPrévoir 110 $ et plus, et s’y prendre tôt

Autrement dit : faire venir vos parents de 68 ans assurés coûte le prix d’un dîner à deux sur Lincoln Road. C’est l’un des rares endroits où le rapport entre la prime et le risque couvert est aussi favorable.

Les six points à vérifier avant de souscrire

  1. Fixed benefit ou comprehensive ? Les contrats fixed benefit, très bon marché, remboursent un forfait par acte — 200 $ pour une consultation, par exemple — et vous laissent le reste. Les contrats comprehensive paient un pourcentage des frais réels après franchise. Pour un séjour aux États-Unis, préférez le second.
  2. Le plafond. 50 000 $ est un minimum ; 100 000 $ est le standard raisonnable ; au-delà de 70 ans, viser plus haut se justifie.
  3. La franchise. Souvent 0, 250 ou 500 $ par sinistre. Passer de 0 à 250 $ fait baisser la prime nettement, sans exposer à grand-chose.
  4. Le réseau (PPO). Un contrat adossé à un grand réseau américain fait facturer l’hôpital au tarif négocié, pas au tarif self-pay. C’est souvent la garantie qui économise le plus.
  5. Le rapatriement et l’évacuation. Deux lignes distinctes : medical evacuation et repatriation of remains. Elles doivent y être, avec des plafonds à cinq ou six chiffres.
  6. Les pathologies préexistantes. Certains contrats couvrent leur aggravation soudaine jusqu’à un sous-plafond. À lire mot pour mot quand le visiteur a plus de 60 ans.
💡 Si le séjour dépasse six mois

L’assurance visiteurs n’est pas conçue pour cela. Un proche qui reste durablement — ou vous-même, si vous venez de vous installer — relève d’une couverture santé de résident, et non d’un contrat voyage. Notre guide sur l’assurance santé en Floride détaille les options selon le statut.

Visa, ESTA et obligation d’assurance

Contrairement à l’espace Schengen, qui exige une assurance pour délivrer un visa court séjour, les États-Unis n’imposent pas de couverture médicale aux visiteurs entrant sous ESTA ou avec un visa B-2. Cette absence d’obligation entretient l’illusion que ce n’est pas nécessaire. Deux points pratiques néanmoins :

  • L’exemption de visa ESTA autorise un séjour de 90 jours maximum ; le visa B-2 permet des séjours plus longs. Alignez toujours la durée du contrat d’assurance sur la durée réelle du séjour, prolongations incluses.
  • En cas d’hospitalisation, l’hôpital demandera une carte de crédit ou une preuve de couverture à l’admission. Faire voyager une attestation d’assurance en PDF sur le téléphone du visiteur évite beaucoup de discussions.

Le risque qu’on oublie : la voiture et la maison

Vos invités ne présentent pas seulement un risque médical. Deux situations reviennent chaque été :

  • Vous prêtez votre voiture à votre frère. En Floride, l’assurance suit d’abord le véhicule, et la jurisprudence de l’État rend le propriétaire d’un véhicule largement responsable des dommages causés par celui à qui il l’a confié. Vérifiez avec votre courtier la garantie des conducteurs occasionnels, et rappelez-vous que les minima floridiens — 10 000 $ de dommages corporels au tiers via le PIP et 10 000 $ de dommages matériels — sont dérisoires face à un accident réel. Nous détaillons le sujet dans notre article sur l’assurance auto avec un permis français.
  • Un invité se blesse chez vous. La garantie responsabilité civile de votre contrat habitation ou de votre assurance locataire intervient — d’où l’intérêt de vérifier son plafond, et d’envisager une police umbrella si vous recevez beaucoup, avec piscine ou bateau.

Questions fréquentes

Faut-il obligatoirement une assurance voyage pour venir aux États-Unis ?
Non, aucune loi fédérale ne l’impose aux visiteurs entrant sous ESTA ou avec un visa B-2. Elle reste vivement conseillée : un visiteur non assuré se voit appliquer le tarif comptant de l’hôpital, souvent le plus élevé, et une hospitalisation d’une semaine en Floride se chiffre autour de 20 000 $.
Combien coûte une assurance visiteurs pour des parents de 70 ans ?
Compter de l’ordre de 85 à 160 $ par mois pour 100 000 $ de garantie, selon la franchise et l’état de santé, soit environ 65 à 120 $ pour un séjour de trois semaines. Les tarifs augmentent fortement après 80 ans et le choix de contrats se réduit.
La carte Vitale fonctionne-t-elle aux États-Unis ?
Non. Vous payez la totalité sur place, puis vous demandez un remboursement au retour, calculé sur les tarifs français. Une consultation facturée 250 $ à Miami est remboursée sur une base d’environ 26,50 € : le reste à charge est presque total.
Peut-on souscrire après l’arrivée aux États-Unis ?
Oui, la plupart des contrats visiteurs acceptent une souscription après l’entrée sur le territoire, mais avec un délai de carence et sans couvrir ce qui est déjà survenu. Souscrire avant le départ reste toujours préférable.
L’assurance de ma carte bancaire suffit-elle pour mes invités ?
Rarement. Les garanties s’arrêtent en général au bout de 90 jours de séjour, excluent largement les pathologies préexistantes, plafonnent bas et fonctionnent souvent par remboursement après avance de frais. Elles ne dispensent pas d’un contrat dédié.
Puis-je prêter ma voiture à un proche en visite ?
Oui, mais vérifiez d’abord votre contrat auprès de votre courtier : en Floride, l’assurance suit le véhicule et le propriétaire reste largement responsable des dommages causés par le conducteur à qui il l’a confié. Les minima légaux de l’État sont très faibles au regard du coût réel d’un accident.

Bell & Lyons, votre agent d’assurance francophone en Floride

Nous accompagnons des familles françaises installées en Floride, et la question des proches en visite revient chaque année. Nous vous aidons à choisir un contrat visiteurs adapté à l’âge et à la durée du séjour, à vérifier que votre auto et votre habitation couvrent bien vos invités, et nous restons joignables en français si quelque chose arrive pendant leur séjour. Un appel de dix minutes avant leur départ suffit généralement à tout caler.

Nous intervenons dans tout l’État :

De la famille qui vient vous voir cette année ?

Nous vérifions en une conversation que vos invités, votre voiture et votre logement sont bien couverts.

Parler à un courtier

📞 (954) 998-3860

Nous parlons français, anglais et espagnol.

Bell & Lyons Insurance

Combien coûtent vraiment les assurances quand on s’installe en Floride — chiffres officiels 2026

← Retour au Blog
Guide Installation
Maison de Floride avec palmiers et voiture dans l'allée au coucher du soleil

Points Clés

  • La prime moyenne d’assurance habitation en Floride va de 2 786 $ à Jacksonville à 6 323 $ dans le comté de Palm Beach — chiffres officiels du régulateur de l’État, pas des estimations de comparateur
  • Le même conducteur paie 2 569 $ par an à Jacksonville et 3 287 $ à Miami pour une auto tous risques : le code postal pèse plus que le modèle de voiture
  • Une famille française qui s’installe à Miami avec une maison et deux voitures doit budgéter de l’ordre de 13 000 à 15 000 $ par an d’assurances, hors santé
  • La santé se compte à part : prime silver moyenne de 686 $ par mois à Miami-Dade, ramenée à 324 $ après crédit d’impôt pour un revenu de 35 000 $
  • Trois postes oubliés font exploser le budget après coup : l’inondation (jamais incluse), la franchise ouragan (2 à 10 % de la valeur assurée) et l’umbrella

C’est la question qui revient dans tous les groupes de Français installés en Floride : combien faut-il vraiment prévoir pour les assurances ? Les réponses tournent en rond, entre celui qui paie 1 800 $ et celui qui en paie 9 000 $. Nous avons donc pris les chiffres officiels du régulateur floridien de l’assurance (Florida Office of Insurance Regulation), publiés en juillet 2026, et nous les avons traduits en budgets réels pour une famille française qui s’installe ici. Voici ce que coûte une année d’assurances en Floride, comté par comté, poste par poste.

Pourquoi vous allez payer 3 à 5 fois plus qu’en France

En France, une multirisque habitation pour une maison se règle souvent autour de 300 à 500 € par an. En Floride, la moyenne d’État dépasse 3 500 $, et double dans les comtés côtiers du sud. Trois raisons, et aucune ne dépend de votre profil :

  • Le risque ouragan est réassuré au prix du marché mondial. Chaque assureur floridien rachète sa protection catastrophe auprès de réassureurs internationaux ; le coût de cette réassurance se répercute directement sur votre prime.
  • Le contentieux. La Floride a longtemps concentré une part démesurée des litiges habitation du pays. Les réformes de 2022-2023 ont commencé à faire effet — la prime moyenne a d’ailleurs baissé dans 51 des 67 comtés entre janvier et juillet 2026 — mais le niveau reste élevé.
  • La valeur à reconstruire, pas la valeur d’achat. Votre prime se calcule sur le coût de reconstruction en dollars 2026, matériaux et main-d’œuvre inclus, souvent supérieur au prix payé pour la maison.
💡 Attention aux chiffres qui circulent

Vous verrez souvent passer « 8 292 $ par an en Floride ». Ce chiffre vient d’un comparateur privé qui modélise une maison à forte valeur assurée. Les données que nous utilisons ici sont celles que les assureurs déclarent au régulateur de l’État : primes réellement encaissées, divisées par le nombre de polices en vigueur. C’est la référence la plus fiable disponible.

Habitation : le vrai chiffre, comté par comté

Primes moyennes annuellement encaissées, garantie vent incluse, données arrêtées au 31 mars 2026 :

Où vous vous installezMaison (avec garantie vent)Condo (avec garantie vent)
Miami / Miami-Dade5 975 $2 801 $
Fort Lauderdale / Broward6 136 $1 816 $
Boca Raton, West Palm Beach / Palm Beach6 323 $2 311 $
Naples / Collier5 534 $2 271 $
St. Petersburg / Pinellas4 063 $1 399 $
Orlando / Orange3 610 $1 295 $
Tampa / Hillsborough3 525 $1 353 $
Sarasota3 457 $1 759 $
Jacksonville / Duval2 786 $1 054 $

Deux lectures s’imposent. D’abord, l’écart entre le sud-est et le centre de l’État atteint 2 700 $ par an pour une maison : sur dix ans, c’est le prix d’une voiture. Ensuite, le condo change tout — à Fort Lauderdale, un appartement s’assure pour moins d’un tiers du prix d’une maison, parce que la structure de l’immeuble est couverte par la copropriété (la master policy, dont vous payez une part dans vos charges). Nous détaillons ce partage dans notre guide de l’assurance condo en Floride.

Si vous louez plutôt que d’acheter, la facture n’a rien à voir : une assurance locataire en Floride se négocie généralement entre 150 et 300 $ par an, et elle est presque toujours exigée par le bail.

Auto : le code postal décide de votre prime

Coût annuel moyen constaté pour un conducteur type, en tous risques (full coverage) et au minimum légal :

VilleTous risques / anÉcart avec la moyenne de l’État
Miami3 287 $+ 20 %
Fort Lauderdale3 035 $+ 11 %
Tampa2 966 $+ 8 %
Orlando2 739 $stable
Jacksonville2 569 $− 6 %
Moyenne Floride2 746 $ (1 682 $ au minimum légal)référence

Le piège classique du nouvel arrivant : viser le minimum légal à 1 682 $ pour faire des économies. Or la Floride n’impose que 10 000 $ de PIP et 10 000 $ de dommages matériels, et n’exige pas de garantie responsabilité corporelle. Autrement dit, le conducteur qui vous rentre dedans n’a très probablement aucune couverture pour vos blessures. C’est tout l’intérêt de la garantie conducteur non assuré (UM/UIM), que nous ajoutons systématiquement aux dossiers de nos clients. Détails dans notre guide de l’assurance auto en Floride, et si vous conduisez encore avec votre permis d’origine, dans assurer sa voiture avec un permis français.

Santé : le poste le plus imprévisible

Sans emploi américain qui vous couvre, vous passez par le Marketplace. Prime mensuelle moyenne d’un plan silver pour une personne seule, et reste à charge après crédit d’impôt pour un revenu de 35 000 $ par an, plan 2026 :

ComtéPrime moyenne / moisAprès crédit d’impôt
Miami-Dade686 $324 $
Broward665 $306 $
Palm Beach644 $288 $
Orange (Orlando)651 $290 $
Hillsborough (Tampa)631 $300 $
Collier (Naples)750 $347 $

Ces montants valent par adulte assuré : un couple double la note, chaque enfant s’ajoute. Et le crédit d’impôt dépend de votre revenu déclaré aux États-Unis — au-delà d’un certain seuil il disparaît, et la prime affichée devient la prime payée. C’est le poste que les familles sous-estiment le plus la première année. Notre guide de l’assurance santé en Floride détaille les options selon votre statut (E-2, L-1, green card, retraité).

Trois budgets réels d’installation

Estimations construites à partir des moyennes officielles ci-dessus, hors santé :

ProfilComposition du budgetTotal annuel
Famille, maison à Miami, deux voituresHabitation 5 975 $ · deux autos 6 574 $ · inondation ~700 $ · umbrella ~400 $≈ 13 650 $
Couple, condo à Fort Lauderdale, une voitureCondo 1 816 $ · auto 3 035 $ · umbrella ~350 $≈ 5 200 $
Famille, maison à Orlando, deux voituresHabitation 3 610 $ · deux autos 5 478 $ · umbrella ~350 $≈ 9 440 $

Le message n’est pas « Miami coûte cher », c’est qu’entre deux villes à une heure de route, l’écart annuel atteint 4 000 $ à niveau de vie identique. Cela se décide avant de signer un compromis, pas après.

Les trois postes que personne ne budgète

  • L’inondation n’est jamais incluse. Aucune police habitation américaine ne couvre l’eau qui monte du sol. Il faut une police séparée, avec un délai de carence d’environ 30 jours — donc à souscrire à la signature, pas à l’approche d’une tempête. Voir notre guide assurance inondation en Floride.
  • La franchise ouragan est un pourcentage, pas un montant. Elle vaut 2, 5 ou 10 % de la valeur assurée du bâtiment : sur une maison assurée 700 000 $, une franchise de 5 % laisse 35 000 $ à votre charge avant le premier dollar d’indemnité. Nous expliquons ce calcul dans franchise ouragan de 2 %, 5 % ou 10 %.
  • L’umbrella. Pour 300 à 500 $ par an, elle ajoute 1 à 2 millions de dollars de responsabilité civile au-dessus de vos contrats auto et habitation. Dans un pays où un accident corporel se règle devant un tribunal, c’est la ligne la moins chère du budget rapportée au risque couvert.

Sept leviers qui font vraiment baisser la facture

  1. Le rapport d’inspection toiture (wind mitigation). Environ 150 $ d’inspection, et des réductions qui atteignent couramment 15 à 30 % de la prime habitation. Le meilleur retour sur investissement du marché floridien.
  2. Regrouper auto et habitation chez le même assureur : 10 à 20 % sur l’ensemble.
  3. Choisir sa franchise en connaissance de cause : passer d’une franchise ouragan de 2 % à 5 % baisse la prime, mais il faut avoir les 20 000 $ correspondants disponibles.
  4. Fournir un relevé d’information de votre assureur français : certains assureurs américains l’acceptent pour éviter la surprime « nouveau conducteur ». Demandez-le avant de partir.
  5. Déclarer un kilométrage réaliste : beaucoup de nouveaux arrivants roulent moins qu’ils ne le pensaient.
  6. Remettre en concurrence chaque année. Les polices auto floridiennes sont souvent semestrielles et le marché habitation bouge vite — 51 comtés ont vu leur prime moyenne baisser en six mois.
  7. Passer par un courtier plutôt qu’un agent captif : un agent d’une seule compagnie ne peut vous proposer que ses tarifs.

Questions fréquentes

Combien prévoir au total pour les assurances quand on s’installe en Floride ?
Pour une famille avec une maison et deux voitures, comptez de l’ordre de 9 000 $ par an à Orlando et 13 500 $ à Miami, hors santé. En condo avec une seule voiture, le budget descend autour de 5 000 $.
Pourquoi l’assurance habitation est-elle si chère en Floride ?
À cause du coût de la réassurance ouragan, du poids historique des litiges et du calcul de la prime sur le coût de reconstruction. Les réformes récentes ont fait baisser la prime moyenne dans 51 des 67 comtés entre janvier et juillet 2026, mais le niveau reste bien au-dessus de la moyenne nationale.
Peut-on s’assurer sans historique de crédit américain ?
Oui, mais l’absence de credit score et d’historique de conduite américain renchérit la première année. Le tarif se normalise généralement au bout de douze à vingt-quatre mois, à condition de remettre son dossier en concurrence à l’échéance.
L’assurance inondation est-elle obligatoire ?
Elle n’est pas imposée par l’État, mais votre banque l’exige si le bien se situe en zone à risque et que vous avez un crédit immobilier. Elle reste vivement conseillée hors zone : une part importante des sinistres inondation survient en dehors des zones classées à risque.
Vaut-il mieux acheter à Miami ou plus au nord pour payer moins d’assurance ?
À bien équivalent, l’écart annuel entre Miami-Dade et Orange County dépasse 2 300 $ sur la seule habitation, auquel s’ajoutent quelques centaines de dollars sur l’auto. C’est un critère à intégrer au budget d’achat, au même titre que les taxes foncières et les charges de copropriété.
Un courtier francophone coûte-t-il plus cher ?
Non. Le courtier est rémunéré par la compagnie retenue, pas par vous : les tarifs sont les mêmes qu’en direct. La différence se joue sur le nombre de compagnies comparées et sur l’accompagnement en français en cas de sinistre.

Bell & Lyons, votre agent d’assurance francophone en Floride

Nous accompagnons chaque année des familles françaises qui s’installent en Floride, du premier devis avant l’achat jusqu’à la déclaration de sinistre. Nous comparons plusieurs compagnies sur votre dossier, nous vous disons franchement ce qui est indispensable et ce qui ne l’est pas, et nous vous expliquons tout en français. Si vous hésitez encore entre deux villes ou deux biens, appelez-nous avant de signer : un chiffrage prend dix minutes et change parfois la décision.

Nous intervenons dans tout l’État :

Vous préparez votre installation en Floride ?

Nous chiffrons votre budget assurances réel, ville par ville, avant que vous ne signiez quoi que ce soit.

Devis habitation

📞 (954) 998-3860

Nous parlons français, anglais et espagnol.

Bell & Lyons Insurance

Déclarer un sinistre après un ouragan en Floride : délais, étapes et pièges

← Retour au Blog
Guide Sinistres
Toit de maison floridienne bâché après le passage d'un ouragan

Points Clés

  • Vous avez 1 an après la date du sinistre pour déclarer un sinistre ouragan (nouveau ou rouvert) et 18 mois pour un sinistre complémentaire (s. 627.70132, Florida Statutes)
  • La « date du sinistre » d’un ouragan est la date d’atterrissage (landfall) du système, pas le jour où vous découvrez les dégâts
  • L’assureur doit accuser réception sous 7 jours, ouvrir l’enquête sous 7 jours après votre proof of loss, inspecter le bien sous 30 jours, et payer ou refuser sous 60 jours (s. 627.70131)
  • Les mesures conservatoires (bâchage, assèchement) sont à votre charge immédiate mais remboursables : gardez chaque facture et chaque photo
  • Erreur n°1 des francophones : déclarer un sinistre inférieur à la franchise ouragan — cela laisse une trace dans votre historique sans le moindre versement

Après le passage d’un ouragan, les 72 premières heures décident souvent du montant que vous toucherez — et parfois du fait que vous touchiez quelque chose. Les règles floridiennes ont été profondément réécrites depuis 2022 : les délais de déclaration se sont raccourcis, ceux imposés à l’assureur aussi. Voici, étape par étape et en français, la procédure exacte pour déclarer un sinistre ouragan en Floride, avec les délais légaux, les pièges classiques et ce que nous faisons concrètement pour nos clients chez Bell & Lyons.

Ce qu’il faut faire avant même la tempête

Un dossier de sinistre se gagne surtout avant l’ouragan. Trois choses, à faire une fois par an, en mai ou juin :

  • Photographiez ou filmez votre bien, pièce par pièce, extérieur compris (toit, gouttières, volets, piscine, climatisation, clôture). Stockez les fichiers dans le cloud, pas sur un disque resté dans la maison. Ces images sont votre preuve de l’état « avant » — c’est l’argument qui fait tomber la mention « pre-existing damage » dans un rapport d’expert.
  • Relisez votre declaration page et notez, en dollars, votre franchise ouragan. La loi impose qu’elle apparaisse en dollars sur le document. Nous détaillons ce calcul dans notre guide sur la franchise ouragan de 2 %, 5 % ou 10 %.
  • Vérifiez vos garanties annexes : Loss of Use / Additional Living Expenses (hébergement si la maison est inhabitable), Ordinance or Law (mise aux normes lors de la reconstruction), Screened Enclosure (cage de piscine, souvent sous-limitée), et la présence — ou non — d’une police inondation séparée.
💡 Rappel qui coûte cher chaque saison

L’eau qui entre par le toit arraché par le vent est couverte par la police habitation. L’eau qui monte du sol (marée de tempête, débordement) ne l’est pas : elle relève d’une police inondation distincte, avec un délai de carence d’environ 30 jours. Voir notre guide assurance inondation en Floride.

Les 72 premières heures : sécuriser, documenter, déclarer

Dans l’ordre, et sans sauter d’étape :

  1. Sécurité d’abord. Ne montez pas sur un toit mouillé, ne touchez pas un tableau électrique humide, méfiez-vous des câbles au sol.
  2. Documentez avant de nettoyer. Photos et vidéos larges puis rapprochées, de chaque pièce et de chaque façade. Filmez aussi les compteurs d’eau et d’électricité et l’horodatage du téléphone.
  3. Prenez les mesures conservatoires. Votre contrat vous impose de limiter l’aggravation des dégâts : bâcher le toit, couper l’eau, faire sécher, retirer les tapis gorgés d’eau. Ces frais sont normalement remboursables (garantie « Reasonable Emergency Measures »), souvent dans une limite de l’ordre de 3 000 $ ou 1 % de la Coverage A sans accord préalable. Conservez toutes les factures.
  4. Déclarez le sinistre. Par téléphone à votre courtier ou directement sur le portail de la compagnie. Notez le numéro de dossier (claim number), la date et l’heure.
  5. Ouvrez un carnet de bord. Chaque appel, chaque nom, chaque numéro de licence d’expert, chaque promesse. En cas de litige, ce carnet vaut de l’or.

Les délais légaux, dans les deux sens

C’est le cœur du sujet, et c’est là que la Floride a changé les règles.

ÉtapeDélaiBase légale
Vous déclarez un sinistre nouveau ou rouvert1 an après la date du sinistres. 627.70132(2)
Vous déclarez un sinistre complémentaire (dégâts découverts ou coûts supplémentaires sur un dossier déjà ouvert)18 mois après la date du sinistres. 627.70132(2)
L’assureur accuse réception de votre communication7 jours calendairess. 627.70131(1)(a)
L’assureur commence l’enquête après réception du proof of loss7 jourss. 627.70131(3)(a)
Inspection physique du bien par un expert licencié30 jours après le proof of losss. 627.70131(3)(b)
L’assureur paie ou refuse, avec explication écrite60 jours après notification du sinistres. 627.70131(7)(a)

Deux précisions qui font toute la différence :

  • La date du sinistre pour un ouragan est la date du landfall, ou la date de l’événement telle que vérifiée par la NOAA pour une tornade, une tempête de vent ou des pluies extrêmes (s. 627.70132(3)). Votre compteur d’un an ne démarre donc pas le jour où vous montez au grenier et découvrez une auréole.
  • Un paiement versé après 60 jours porte intérêts au taux de la s. 55.03, courant à partir de la date de réception de la déclaration (s. 627.70131(7)(a)). Le délai peut être suspendu, notamment si vous ne fournissez pas sous 10 jours une information réclamée par l’assureur — d’où l’importance de répondre vite et par écrit.
🚨 Le piège du sinistre inférieur à la franchise

Avec une Coverage A de 700 000 $ et une franchise ouragan de 5 %, votre reste à charge est de 35 000 $. Déclarer 12 000 $ de dégâts de toiture ne vous rapportera rien, mais laissera un sinistre dans votre historique (base CLUE), qui pèsera sur vos primes futures et sur votre acceptabilité chez d’autres assureurs. Faites d’abord chiffrer les réparations par un couvreur licencié, puis décidez avec votre courtier.

Le proof of loss : la pièce qui déclenche les compteurs

Le sworn proof of loss est une déclaration signée sous serment, généralement notariée, dans laquelle vous listez et chiffrez vos pertes. Beaucoup de francophones l’assimilent à une simple formalité : c’est en réalité le document qui déclenche les délais d’enquête et d’inspection de l’assureur, et un chiffrage bâclé plafonne tout le dossier.

Ce qu’il faut y joindre :

  • Un inventaire pièce par pièce, avec description, âge estimé et coût de remplacement
  • Les devis de professionnels licenciés en Floride (couvreur, plombier, entreprise de water mitigation)
  • Les factures des mesures d’urgence déjà engagées
  • Les photos avant/après, horodatées
  • Les factures d’hébergement et de repas si le logement est inhabitable (garantie Loss of Use)

Nos clients nous envoient leurs photos et devis, et nous montons le dossier avec eux : c’est précisément le rôle d’un courtier indépendant, et cela ne coûte rien de plus qu’une police souscrite ailleurs.

Public adjuster, entrepreneur, avocat : qui fait quoi

IntervenantSon rôleÀ savoir
Company adjuster (expert de la compagnie)Évalue le sinistre pour le compte de l’assureurIl doit vous communiquer son nom et son numéro de licence d’État, à l’inspection comme dans les échanges ultérieurs
Public adjuster (expert d’assuré)Vous représente et chiffre le sinistre en votre nomRémunéré en pourcentage de l’indemnité, plafonné par la loi floridienne — pertinent sur les gros dossiers, rarement sur les petits
Entrepreneur / couvreurChiffre et réalise les travauxVérifiez la licence sur le site du Florida DBPR. Un entrepreneur n’a pas le droit de négocier le sinistre à votre place s’il n’est pas public adjuster
Votre courtierInterface, relances, lecture du contrat, arbitragesChez Bell & Lyons, en français, sans facturation supplémentaire
⚠️ Méfiance après chaque ouragan

Les démarchages porte-à-porte explosent dans les 15 jours suivant une tempête. Ne signez jamais un document présenté comme une simple « autorisation d’inspection » sans l’avoir fait lire. Ne versez pas d’acompte important en liquide. Et vérifiez systématiquement la licence de l’intervenant auprès de l’État avant tout engagement.

Que faire en cas de refus ou de sous-indemnisation

Un refus n’est pas une fin de parcours. Dans l’ordre, et sans agressivité inutile :

  1. Demandez l’explication écrite. La loi l’exige : l’assureur doit motiver par écrit le paiement, le refus ou le refus partiel, et expliquer tout écart entre son propre estimatif et le montant versé.
  2. Comparez ligne à ligne l’estimatif de l’assureur et le devis de votre entrepreneur. Les écarts portent le plus souvent sur la dépréciation, le prix unitaire au carré de toiture, ou l’omission de la mise aux normes.
  3. Déposez un sinistre complémentaire si de nouveaux dégâts apparaissent — dans les 18 mois.
  4. Demandez la médiation gratuite du Florida Department of Financial Services (programme de médiation des sinistres résidentiels), ou l’appraisal si votre contrat le prévoit.
  5. Déposez une réclamation auprès du DFS (Division of Consumer Services) — service gratuit, en anglais, et souvent très efficace pour débloquer un dossier au point mort.

Copropriétaires et locataires : qui déclare quoi

En condo, la répartition entre la police de l’association (master policy) et votre police HO-6 est la source de confusion n°1. En règle générale, l’association couvre la structure et les parties communes, et votre HO-6 couvre l’intérieur de l’unité, vos biens et votre responsabilité — avec, à votre charge, la franchise de votre propre police et parfois une quote-part de la franchise de l’immeuble via la garantie Loss Assessment. Notez d’ailleurs qu’un sinistre de loss assessment obéit à des délais spécifiques (jusqu’à 3 ans après la date du sinistre, avec des conditions). Détails dans notre guide assurance condo en Floride.

Locataire : votre bailleur assure les murs, jamais vos affaires. Votre police renters couvre vos biens, votre responsabilité et votre relogement si le logement devient inhabitable — pour un budget très modeste. Voir notre guide assurance locataire en Floride.

Questions fréquentes

Combien de temps ai-je pour déclarer un sinistre ouragan en Floride ?
Un an après la date du sinistre pour un sinistre nouveau ou rouvert, et 18 mois pour un sinistre complémentaire (s. 627.70132). Pour un ouragan, la date du sinistre est la date d’atterrissage du système, pas la date à laquelle vous découvrez les dégâts.
En combien de temps l’assureur doit-il me payer ?
Il doit payer ou refuser le sinistre, en tout ou partie, dans les 60 jours suivant la réception de votre déclaration, sauf circonstances hors de son contrôle (s. 627.70131(7)(a)). Au-delà, la somme versée porte intérêts à compter de la date de réception de la déclaration.
Dois-je attendre l’expert avant de bâcher mon toit ?
Non, et vous ne devez surtout pas attendre : le contrat vous impose de limiter l’aggravation des dégâts. Photographiez abondamment avant l’intervention, conservez les factures, et n’engagez pas de réparations définitives avant le passage de l’expert.
Mon sinistre est inférieur à ma franchise, dois-je quand même le déclarer ?
En général non. Vous ne recevrez rien, mais le sinistre restera dans votre historique et peut peser sur vos primes et votre acceptabilité future. Faites chiffrer les réparations par un professionnel licencié, puis tranchez avec votre courtier.
Les dégâts d’eau après un ouragan sont-ils toujours couverts ?
Non. L’eau entrée par une ouverture créée par le vent relève de la police habitation ; l’eau montée du sol (marée de tempête, débordement) relève de l’assurance inondation, qui est une police séparée avec un délai de carence d’environ 30 jours.
Puis-je faire appel si l’assureur refuse ou sous-indemnise ?
Oui. Demandez l’explication écrite obligatoire, comparez estimatif et devis ligne à ligne, puis utilisez la médiation gratuite du Florida Department of Financial Services, la procédure d’appraisal si le contrat la prévoit, ou déposez une réclamation auprès de la Division of Consumer Services.

Bell & Lyons, votre agent d’assurance francophone en Floride

Nous sommes un courtier indépendant basé à Miami Beach et nous accompagnons en français des centaines de familles francophones installées en Floride — y compris dans les semaines qui suivent un ouragan, quand les standards des compagnies sont saturés et que tout se passe en anglais. Nous relisons votre contrat, montons le dossier avec vous, relançons l’assureur et vérifions que les délais légaux sont respectés.

Nous intervenons dans tout l’État :

Un sinistre à déclarer ? Parlons-en en français

Envoyez-nous vos photos et votre declaration page : nous vous disons ce qui est couvert et ce qui ne l’est pas.

Devis habitation

📞 (954) 998-3860

Nous parlons français, anglais et espagnol.

Bell & Lyons Insurance

Assurance Responsabilité Professionnelle en Floride : Guide Francophone

← Retour au Blog
Guide Professionnel
Entrepreneur francophone en rendez-vous avec son agent d'assurance dans un bureau à Miami

Points Clés

  • L’assurance responsabilité professionnelle (Professional Liability / E&O) couvre vos erreurs de conseil et de prestation — c’est exactement ce que la General Liability ne couvre pas
  • La Floride ne l’impose pas par la loi à la plupart des activités, mais vos clients, votre bailleur, votre franchiseur ou votre banque l’exigent très souvent par contrat
  • Budget indicatif pour une petite structure de services en Floride : de l’ordre de 700 à 1 100 $ par an selon les agrégateurs du marché, avec de fortes variations par métier
  • Presque toutes les polices E&O sont en « claims-made » : c’est la date de réclamation qui compte, pas la date de la faute — d’où l’importance de la retroactive date et du tail
  • Un devis d’assurance responsabilité professionnelle en Floride s’obtient en 24 à 48 h avec les bons éléments : chiffre d’affaires, description précise de l’activité, contrats types

Vous avez monté votre LLC en Floride, décroché vos premiers contrats, et un client vous envoie ce mail : « Please send your Certificate of Insurance, including Professional Liability, $1M/$1M ». Vous pensiez être couvert avec votre General Liability à 500 $ par an. Vous ne l’êtes pas. Voici, en français et sans jargon, ce que couvre réellement l’assurance responsabilité professionnelle en Floride, combien elle coûte, et comment obtenir un devis rapidement.

Ce que couvre l’assurance responsabilité professionnelle

La Professional Liability, appelée aussi E&O (Errors and Omissions), couvre les conséquences financières d’une faute, d’une erreur, d’une omission ou d’un manquement dans votre prestation intellectuelle ou professionnelle. C’est l’équivalent le plus proche de la RC professionnelle française.

Quelques exemples réels du quotidien d’un entrepreneur francophone à Miami :

  • Un consultant livre une étude de marché avec une erreur de calcul ; le client rate un lancement et réclame 180 000 $ de manque à gagner.
  • Une agence marketing lance une campagne avec une image sous licence expirée ; l’ayant droit réclame des dommages.
  • Un architecte d’intérieur commande des matériaux non conformes au code du bâtiment de Miami-Dade ; le chantier est arrêté et doit être refait.
  • Un cabinet comptable rate une échéance fiscale ; le client se retourne contre le cabinet pour les pénalités.
  • Un agent immobilier omet de mentionner un défaut divulgué ; l’acheteur assigne l’agent.

Dans tous ces cas, la General Liability ne joue pas. Et le poste le plus coûteux n’est presque jamais l’indemnisation : ce sont les frais de défense. Aux États-Unis, une procédure civile de moyenne intensité consomme facilement plusieurs dizaines de milliers de dollars en honoraires d’avocats, même si vous avez raison sur le fond. Une police E&O paie cette défense.

General Liability, Professional Liability : la confusion qui coûte cher

SituationGeneral LiabilityProfessional Liability (E&O)
Un visiteur glisse dans vos locaux et se blesse✅ Couvert❌ Non
Vous endommagez le matériel d’un client sur site✅ Couvert❌ Non
Votre conseil ou votre livrable cause une perte financière❌ Non✅ Couvert
Retard ou non-respect d’un engagement de prestation❌ Non✅ Couvert (selon police)
Diffamation, atteinte à la propriété intellectuelle dans un livrablePartiellement (personal & advertising injury)✅ Généralement couvert
Fuite de données clients❌ NonUniquement si extension Cyber

La General Liability répond aux dommages corporels et matériels causés aux tiers. La Professional Liability répond au préjudice financier lié à votre travail. Les deux sont complémentaires, jamais interchangeables. Notre guide de l’assurance commerciale à Miami détaille l’architecture complète d’un programme d’entreprise.

🚨 Le piège du « BOP »

Le Business Owner’s Policy (BOP) qu’on vous vend souvent en pack combine General Liability + biens professionnels. Il n’inclut pas la responsabilité professionnelle, sauf endossement explicite. Beaucoup de nos clients arrivent persuadés d’être couverts parce qu’ils ont « une assurance pro » — vérifiez la présence des mots Professional Liability ou Errors & Omissions sur votre declaration page.

Est-ce obligatoire en Floride ? Qui en a réellement besoin ?

Pour l’immense majorité des activités, la Floride n’impose pas la responsabilité professionnelle par la loi de l’État. Certaines professions réglementées, en revanche, sont soumises à des exigences de couverture financière propres à leur conseil de l’ordre ou à leur régulateur, et les règles varient selon le métier : c’est un point à vérifier auprès de votre régulateur, pas à supposer.

En pratique, ce n’est pas l’État qui vous l’imposera, mais votre écosystème :

  • Vos clients grands comptes : la clause Insurance Requirements du contrat exige typiquement 1 M$ par sinistre / 1 M$ en agrégat annuel, avec un Certificate of Insurance avant le premier jour de mission.
  • Les marchés publics et sous-traitances : villes, comtés, écoles, hôpitaux — exigence quasi systématique.
  • Votre bailleur commercial ou votre franchiseur.
  • Votre broker/brokerage si vous êtes agent immobilier : la Floride n’exige pas l’E&O pour la licence, mais la plupart des brokerages et des franchises l’imposent.

Activités pour lesquelles nous la recommandons systématiquement : conseil et consulting, marketing et communication, informatique et développement, comptabilité et paie, architecture et design, recrutement, coaching, gestion locative et immobilier, courtage, traduction, événementiel, santé et bien-être.

Combien coûte un devis d’assurance responsabilité professionnelle en Floride ?

Les agrégateurs du marché américain situent la prime moyenne de responsabilité professionnelle en Floride autour de 60 à 85 $ par mois, soit de l’ordre de 730 à 1 010 $ par an pour une petite structure de services — avec des écarts très larges selon le métier (de l’ordre de 20 $ par mois pour des prestations à faible enjeu financier, à plus de 175 $ par mois pour des activités à forte exposition). Ce sont des moyennes de marché, pas un tarif : votre prime dépend de votre profil réel.

Ce qui fait monter la primeCe qui la fait baisser
Chiffre d’affaires élevéContrats écrits, avec clause de limitation de responsabilité
Missions à fort enjeu financier pour le clientHistorique sans sinistre (claims-free)
Antécédents de litige ou de réclamationCertifications et ancienneté dans le métier
Limites demandées de 2 M$ ou plusFranchise plus élevée (2 500 $ au lieu de 1 000 $)
Activité sans contrat écrit, devis orauxProgramme regroupé (GL + E&O + Cyber chez le même assureur)
💡 Le levier le plus rentable

Un contrat client écrit, avec périmètre de mission clair, calendrier de validation et clause de limitation de responsabilité, réduit à la fois votre prime et votre probabilité de réclamation. C’est la première chose que nous regardons quand nous montons un dossier pour un entrepreneur francophone. Un souscripteur qui lit un bon contrat tarife mieux.

« Claims-made » : la clause que personne ne vous explique

Presque toutes les polices de responsabilité professionnelle américaines sont en claims-made — et non en occurrence comme la General Liability. Trois conséquences concrètes :

  1. C’est la date de la réclamation qui déclenche la garantie, pas la date de la faute. La police doit être en vigueur au moment où le client réclame.
  2. La retroactive date définit jusqu’où on remonte dans le passé. Si votre police démarre aujourd’hui sans antériorité, une erreur commise l’an dernier n’est pas couverte. Quand vous changez d’assureur, exigez le maintien de votre retro date d’origine — c’est gratuit et cela protège des années de travail.
  3. Si vous cessez ou vendez votre activité, achetez un tail (Extended Reporting Period, souvent 1 à 3 ans). Sans lui, une réclamation qui arrive après la résiliation tombe dans le vide.

C’est précisément le genre de mécanisme où un agent d’assurance à Miami qui parle votre langue change tout : la différence entre une police correcte et une police inutile tient à trois lignes du contrat.

Le programme complet d’un entrepreneur francophone en Floride

La responsabilité professionnelle est une brique. Voici l’ensemble que nous construisons habituellement :

  • General Liability — dommages corporels et matériels aux tiers, exigée par tous les baux commerciaux.
  • Professional Liability / E&O — vos erreurs de prestation et de conseil.
  • Cyber Liability — fuite de données, rançongiciel, fraude au virement. Indispensable dès que vous détenez des données clients ; c’est aujourd’hui l’un des sinistres les plus fréquents pour les petites structures.
  • Business Personal Property / BOP — matériel, stock, aménagements. Attention : en Floride, la garantie ouragan a sa propre franchise, souvent en pourcentage (voir notre article dédié à la saison des ouragans).
  • Business Interruption — perte d’exploitation après un sinistre. Le poste le plus sous-souscrit en Floride.
  • Workers’ Compensation — dès que vous employez du personnel. L’obligation dépend de votre secteur et de votre effectif, et la construction est traitée bien plus strictement : à valider dossier par dossier avec la Florida Division of Workers’ Compensation.
  • Commercial Auto — si un véhicule est utilisé pour l’activité, une police personnelle peut refuser le sinistre.
  • Umbrella — rehausse toutes les limites d’un coup ; souvent la ligne la moins chère du programme.

Obtenir votre devis : les éléments à préparer

Avec ces informations, nous revenons vers vous avec des propositions comparées sous 24 à 48 heures ouvrées :

  1. Nom légal de l’entité (LLC, Corp), État et date de création, EIN
  2. Description précise de l’activité — « consulting » est trop vague, c’est la première cause de tarification défavorable
  3. Chiffre d’affaires des 12 derniers mois et prévision
  4. Répartition de la clientèle (particuliers, PME, grands comptes, secteur public) et part hors États-Unis
  5. Limites demandées (par sinistre / agrégat), généralement 1 M$/1 M$
  6. Vos contrats types ou conditions générales
  7. Historique : réclamations, litiges, mises en cause sur 5 ans
  8. Vos polices actuelles avec leur retroactive date
📌 Certificate of Insurance urgent ?

Si un client bloque le démarrage de la mission en attendant votre COI, dites-le nous dès le premier appel. Sur un dossier simple et complet, nous émettons souvent le certificat le jour même de la souscription.

Questions fréquentes

L’assurance responsabilité professionnelle est-elle obligatoire en Floride ?
Pas par la loi de l’État pour la majorité des activités. Mais elle est très fréquemment imposée par contrat par vos clients, votre bailleur, votre franchiseur ou votre brokerage. Certaines professions réglementées ont leurs propres exigences : vérifiez auprès de votre régulateur.
Quelle différence avec la RC Pro française ?
Le principe est proche, mais deux différences majeures : le fonctionnement en claims-made (date de réclamation, pas date de faute) et le poids des frais de défense américains, qui justifient à eux seuls la couverture.
Ma General Liability suffit-elle ?
Non. Elle couvre les dommages corporels et matériels aux tiers, pas les pertes financières causées par votre travail. Ce sont deux garanties distinctes.
Quelles limites choisir ?
1 M$ par sinistre / 1 M$ en agrégat est le standard demandé dans les contrats américains. Au-delà, on rehausse plus efficacement par une umbrella que par une limite E&O supérieure.
Je suis freelance seul, est-ce que ça vaut le coup ?
Oui, et c’est même là que le rapport coût/protection est le meilleur : une seule procédure peut dépasser plusieurs années de chiffre d’affaires, alors que la prime d’un solo en services reste souvent sous 1 000 $ par an.
Et si mes clients sont en France ou au Canada ?
C’est possible, mais il faut le déclarer : la couverture territoriale et le lieu de juridiction sont des points de souscription. Ne laissez jamais ce détail implicite.

Bell & Lyons, votre agent d’assurance francophone pour les entreprises

Bell & Lyons est un courtier indépendant basé à Miami Beach. Nous accompagnons en français des entrepreneurs, consultants, agences, cabinets et sociétés de services francophones installés en Floride. Nous lisons vos contrats clients, nous traduisons les exigences d’assurance en garanties concrètes, et nous mettons plusieurs assureurs en concurrence sur votre dossier — au lieu de vous vendre le seul produit d’une compagnie.

Nous couvrons tout l’État :

Devis responsabilité professionnelle en français

Envoyez-nous votre contrat client : nous vous disons exactement quelles garanties il exige.

Devis pro gratuit

📞 (954) 998-3860

Nous parlons français, anglais et espagnol.

Bell & Lyons Insurance

Franchise Ouragan en Floride : 2 %, 5 % ou 10 % ? Le Guide Francophone

← Retour au Blog

Guide Habitation

Maison en Floride avec volets anti-ouragan sous un ciel d'orage

Points Clés

  • En Floride, votre police habitation contient deux franchises différentes : une franchise ouragan (en pourcentage) et une franchise « tous autres risques » (en dollars)
  • La loi floridienne (s. 627.701) impose aux assureurs de proposer des options de franchise ouragan de 500 $, 2 %, 5 % et 10 % des limites de la garantie habitation — avec des exceptions selon la valeur assurée
  • Sur une maison assurée 600 000 $, passer de 2 % à 10 % fait chuter la prime… mais votre reste à charge passe de 12 000 $ à 60 000 $
  • La franchise ouragan s’applique une fois par année civile (s. 627.701(5)(a)) — pas une fois par tempête, ce qui change tout lors d’une saison à plusieurs ouragans
  • Notre règle : ne choisissez jamais une franchise supérieure à la somme que vous pouvez sortir en liquide sous 48 heures

C’est la ligne du contrat que presque aucun francophone ne lit avant un sinistre, et c’est celle qui décide du montant que vous sortirez de votre poche après un ouragan. « Hurricane Deductible : 5 % ». Cinq pour cent de quoi ? De la valeur de la maison ? Du montant des dégâts ? Et pourquoi votre voisin paie-t-il 40 % de prime en moins que vous pour la même maison ? Voici l’explication complète, avec les chiffres, la loi floridienne, et la méthode que nous utilisons chez Bell & Lyons pour arbitrer avec nos clients.

Votre police contient deux franchises, pas une

En France, une police habitation a généralement une franchise unique. En Floride, votre homeowners policy (HO-3, HO-5, DP-3…) en comporte au moins deux, et elles n’ont rien à voir l’une avec l’autre.

Franchise Comment elle est exprimée Quand elle s’applique
All Other Perils (AOP)
« tous autres risques »
Montant fixe en dollars : 500 $, 1 000 $, 2 500 $, 5 000 $ Incendie, dégât d’eau intérieur, vol, chute d’arbre, orage classique
Hurricane Deductible
franchise ouragan
Pourcentage de la limite Coverage A (le bâtiment) Uniquement pour les dégâts causés par un ouragan déclaré
Windstorm / Wind & Hail (pas toujours présente) Pourcentage ou dollars Vent et grêle hors ouragan : tempête tropicale, front orageux

Point crucial : le pourcentage ne s’applique pas au montant des dégâts, mais à la limite de garantie du bâtiment (Coverage A). Une franchise de 5 % sur une maison assurée 600 000 $ vaut 30 000 $, que les dégâts s’élèvent à 40 000 $ ou à 400 000 $.

🚨 L’erreur la plus fréquente

« J’ai 25 000 $ de dégâts de toit après l’ouragan et une franchise de 5 %, donc je touche 25 000 $ moins 1 250 $. » Non. Avec une Coverage A à 600 000 $, votre franchise est de 30 000 $ — supérieure au sinistre. Vous ne touchez rien. C’est exactement le scénario qui explose chaque saison, et il est évitable au moment de la souscription.

Ce que la loi floridienne impose vraiment

La Floride est l’un des rares États à encadrer précisément ces franchises. Avant d’émettre une police habitation « personal lines », l’assureur doit vous proposer des options de franchise ouragan de 500 $, 2 %, 5 % et 10 % des limites du bâtiment, sauf si le pourcentage représente moins de 500 $ (s. 627.701(3)(a), Florida Statutes). Il doit aussi vous renotifier ces options à chaque renouvellement, et préciser quelle franchise s’appliquera par défaut si vous ne choisissez pas.

Les exceptions, telles que publiées par le Department of Financial Services de Floride :

  • Maison assurée 100 000 $ à 249 999 $ : l’assureur peut remplacer l’offre de franchise à 500 $ par une garantie de non-résiliation sur une période de renouvellement de 12 mois, avec une franchise ouragan pouvant aller jusqu’à 2 %.
  • Maison assurée 250 000 $ et plus : l’option 500 $ n’a plus à être proposée, mais les options 2 %, 5 % et 10 % restent obligatoires.
  • Maison entre 1 M$ et 3 M$ : l’assureur peut proposer 3 %, 5 % et 10 % au lieu de 2 %, 5 % et 10 %.
  • Maison au-delà de 3 M$ : seules les options 5 % et 10 % doivent être proposées.

Autre règle importante : la franchise ouragan doit obligatoirement figurer en dollars sur votre déclaration de police, même si elle est exprimée en pourcentage. Si vous ne trouvez pas ce montant en dollars sur votre declaration page, appelez votre courtier — c’est le premier chiffre à connaître avant chaque saison.

« Une fois par an, pas une fois par tempête » — la règle qui sauve une saison

La franchise ouragan d’une police résidentielle s’applique sur une base annuelle (année civile) à l’ensemble des sinistres ouragan couverts, chez le même assureur ou un assureur du même groupe (s. 627.701(5)(a)). Concrètement : si un premier ouragan en août absorbe la totalité de votre franchise de 20 000 $, un second ouragan en octobre ne vous fera supporter que votre franchise AOP (par exemple 1 000 $) pour la partie restante.

Encore faut-il savoir ce qui compte comme « ouragan ». La définition légale est stricte (s. 627.4025) : un système déclaré ouragan par le National Hurricane Center. La période de l’ouragan commence quand un hurricane warning est émis pour une partie quelconque de la Floride, et se termine 72 heures après la fin du dernier hurricane watch ou warning émis pour la Floride. En dehors de cette fenêtre, ce sont vos garanties vent/grêle ou AOP qui jouent — donc souvent une franchise bien plus faible.

💡 Le réflexe à avoir

Notez la date et l’heure des dégâts, et photographiez tout. La fenêtre de 72 heures peut faire basculer votre dossier d’une franchise de 30 000 $ à une franchise de 1 000 $. C’est notre premier travail lors d’une déclaration de sinistre pour un client.

2 %, 5 % ou 10 % : les chiffres en clair

Voici ce que représente chaque option selon la valeur assurée du bâtiment. Ce ne sont pas des estimations : c’est un calcul mécanique.

Coverage A (bâtiment) 2 % 5 % 10 %
350 000 $ 7 000 $ 17 500 $ 35 000 $
500 000 $ 10 000 $ 25 000 $ 50 000 $
600 000 $ 12 000 $ 30 000 $ 60 000 $
850 000 $ 17 000 $ 42 500 $ 85 000 $
1 200 000 $ 24 000 $ (ou 3 % = 36 000 $) 60 000 $ 120 000 $

Côté prime, l’économie réalisée en montant en franchise est réelle mais pas proportionnelle : elle dépend de votre assureur, de votre code postal, de l’année de construction du toit et de vos protections anti-ouragan. Le seul chiffre qui compte est celui de votre devis. La bonne question à poser à votre agent d’assurance à Miami n’est donc pas « combien j’économise en passant à 5 % ? » mais « montrez-moi les trois primes côte à côte, 2 %, 5 % et 10 %, sur le même assureur ». Tout courtier sérieux vous sort ce comparatif en quelques minutes.

La méthode Bell & Lyons pour choisir votre franchise

Nous posons systématiquement quatre questions à nos clients francophones. Elles suffisent presque toujours à trancher.

1. Combien pouvez-vous sortir en liquide sous 48 heures ?

C’est le vrai plafond. Après un ouragan majeur, les entreprises de mitigation et de couverture demandent un acompte immédiat, et le règlement de l’assureur, même rapide, prend des semaines. Une franchise que vous ne pouvez pas financer instantanément n’est pas une économie, c’est un report de risque sur votre trésorerie. Si votre épargne disponible est de 15 000 $, une franchise de 42 500 $ est hors sujet, quelle que soit l’économie de prime.

2. Avez-vous un prêt immobilier ?

Votre banque (mortgage lender) impose souvent une franchise ouragan maximale, fréquemment plafonnée à un niveau bien inférieur à 10 %. Vérifiez avant de signer : une police non conforme peut déclencher une force-placed insurance, beaucoup plus chère et bien moins protectrice.

3. Quel est l’âge de votre toit et avez-vous un rapport de conformité ?

Un Wind Mitigation Inspection (environ 100 à 175 $, valable plusieurs années) documente vos volets, votre type de toiture, vos fixations et vos ouvertures protégées. Les remises obtenues sont souvent supérieures à l’économie que vous chercheriez en montant votre franchise — avec l’avantage de ne rien coûter le jour du sinistre. Faites toujours ça avant d’augmenter la franchise.

4. Est-ce votre résidence principale ou un bien locatif ?

Sur un investissement locatif détenu en LLC, avec de la trésorerie et un raisonnement de rendement, une franchise élevée peut être un choix rationnel assumé. Sur la maison où dorment vos enfants, la logique est inverse : vous achetez de la tranquillité, pas de l’optimisation.

📌 Notre recommandation par défaut

Pour une résidence principale détenue par une famille francophone récemment installée en Floride : 2 % de franchise ouragan, une franchise AOP à 1 000 $ ou 2 500 $, un rapport de wind mitigation à jour, et le budget économisé réinvesti dans les garanties qui manquent réellement — assurance inondation, Ordinance or Law, et Loss of Use suffisant pour six mois de relogement.

Les trois garanties oubliées qui coûtent plus cher qu’une franchise

Beaucoup de propriétaires passent des heures à arbitrer 2 % contre 5 % puis se retrouvent bloqués par un poste totalement absent de leur police.

  • L’inondation n’est jamais couverte par une police habitation américaine, ouragan ou pas. La montée d’eau et la submersion (storm surge) relèvent d’un contrat inondation séparé, avec un délai de carence d’environ 30 jours. C’est le trou de couverture n°1 des francophones en Floride.
  • Ordinance or Law : après un sinistre, les codes de construction floridiens actuels peuvent imposer des reconstructions plus coûteuses que l’existant (toiture, fixations, électricité). Sans cette extension, l’écart est à votre charge.
  • Loss of Use / Additional Living Expense : le relogement pendant les travaux. Après un ouragan majeur, les loyers courte durée à Miami et Fort Lauderdale s’envolent et les délais de chantier se comptent en mois, pas en semaines.

Pour aller plus loin, notre checklist ouragan 2026 détaille les documents à réunir avant la tempête, et notre guide de l’assurance habitation à Miami reprend l’ensemble des garanties d’une police HO-3.

Et si vous êtes en condo ou locataire ?

En condo (HO-6) : la franchise ouragan de l’immeuble est portée par la master policy de l’association, et sa part vous est fréquemment refacturée en special assessment. La garantie Loss Assessment de votre police HO-6 sert précisément à cela — vérifiez son montant, souvent laissé à un niveau symbolique. Détails dans notre guide de l’assurance condo en Floride.

Locataire (HO-4) : vous n’avez pas de Coverage A bâtiment, donc pas de franchise en pourcentage sur la structure. Votre franchise porte sur vos biens personnels et reste en dollars — voir notre guide de l’assurance locataire en Floride.

Questions fréquentes

La franchise ouragan s’applique-t-elle à chaque tempête ?
Non. Pour une police résidentielle, elle s’applique sur une base annuelle (année civile) à tous les sinistres ouragan couverts chez le même assureur ou un assureur du même groupe. Après le premier ouragan, votre franchise AOP prend généralement le relais pour le reste de l’année.
Puis-je changer de franchise en cours d’année ?
Oui, par avenant, sous réserve de l’accord de l’assureur et de votre banque. En pratique, la plupart des assureurs floridiens refusent de baisser une franchise dès qu’une tempête nommée est en formation ou qu’un watch est actif. C’est pour cela qu’on arbitre en mai, pas en septembre.
2 % de quoi exactement ?
De la limite de votre garantie bâtiment (Coverage A), pas de la valeur d’achat de la maison ni du montant des dégâts. Le chiffre en dollars doit obligatoirement apparaître sur votre declaration page.
Une franchise plus élevée fait-elle vraiment baisser la prime ?
Oui, mais dans une proportion qui varie fortement selon l’assureur, le comté, l’âge du toit et vos protections. Il faut voir les trois primes côte à côte avant de décider — et comparer d’abord l’effet d’un rapport de wind mitigation, souvent plus rentable.
Que se passe-t-il si les dégâts sont inférieurs à ma franchise ?
Vous n’êtes pas indemnisé, et déclarer quand même le sinistre laisse une trace dans votre historique. Faites d’abord chiffrer les réparations, puis décidez avec votre courtier s’il y a matière à déclaration.

Bell & Lyons, votre agent d’assurance francophone en Floride

Nous sommes un courtier indépendant basé à Miami Beach, et nous accompagnons en français des centaines de familles et d’entrepreneurs francophones installés en Floride. Nous ne vendons pas un assureur unique : nous comparons plusieurs compagnies sur le même dossier et nous vous montrons, en clair, ce que chaque niveau de franchise change sur votre prime et sur votre reste à charge en cas d’ouragan.

Nous intervenons dans tout l’État :

Faisons le point sur votre franchise ouragan

Envoyez-nous votre declaration page : nous vous disons en clair ce que vous paierez en cas d’ouragan.

Devis habitation

📞 (954) 998-3860

Nous parlons français, anglais et espagnol.

$

Don't Leave Money on the Table!

See how much you could save with Bell & Lyons

14+
Carriers
60s
Free Quote
$1,200+
Avg Saved
or
Your info is secure • No spam, ever • Unsubscribe anytime

You're All Set!

We'll send you personalized rates shortly.

Or get a quote right now →